ビットコイン(Bitcoin、BTC)やイーサ(Ether、ETH)が動いたとき、最初の注文とは別に、その動きに追随する売買が出ることがある。オプションの取引相手となるディーラーが、抱えたリスクを抑えるためにヘッジを組み直すからだ。オプション分析サービスのグリークス・ライブ(Greeks.live)が推計した「負のガンマ」は、その調整が上昇局面では買い、下落局面では売りに傾きうる状態を示す。推計が示すのは値動きを増幅しうる条件であり、実際に出た注文や価格の行き先ではない。
何が起きたのか?
2026年11月14日付のコインデスク(CoinDesk)の報道に掲載されたグリークス・ライブの図では、同日12時37分(協定世界時、UTC)時点のビットコイン価格は約6万7,191ドルだった。ディーラーのガンマがマイナスと推計された価格帯は約5万8,000〜7万2,000ドルで、その時点では6万8,000ドルと7万ドル付近に負のガンマが集中していた。イーサでも当時の価格近辺に負のガンマが見られたという。
これらは観測時点のポジション推計であり、ディーラーが実際にどれだけ売買したかを示す数字ではない。集中が見られた価格帯も、そこまで上がるという予測ではなく、当時の持ち高を前提に、その近辺で価格が動けばヘッジの調整が大きくなりうる場所として読むのが適切だ。
なぜ重要なのか?
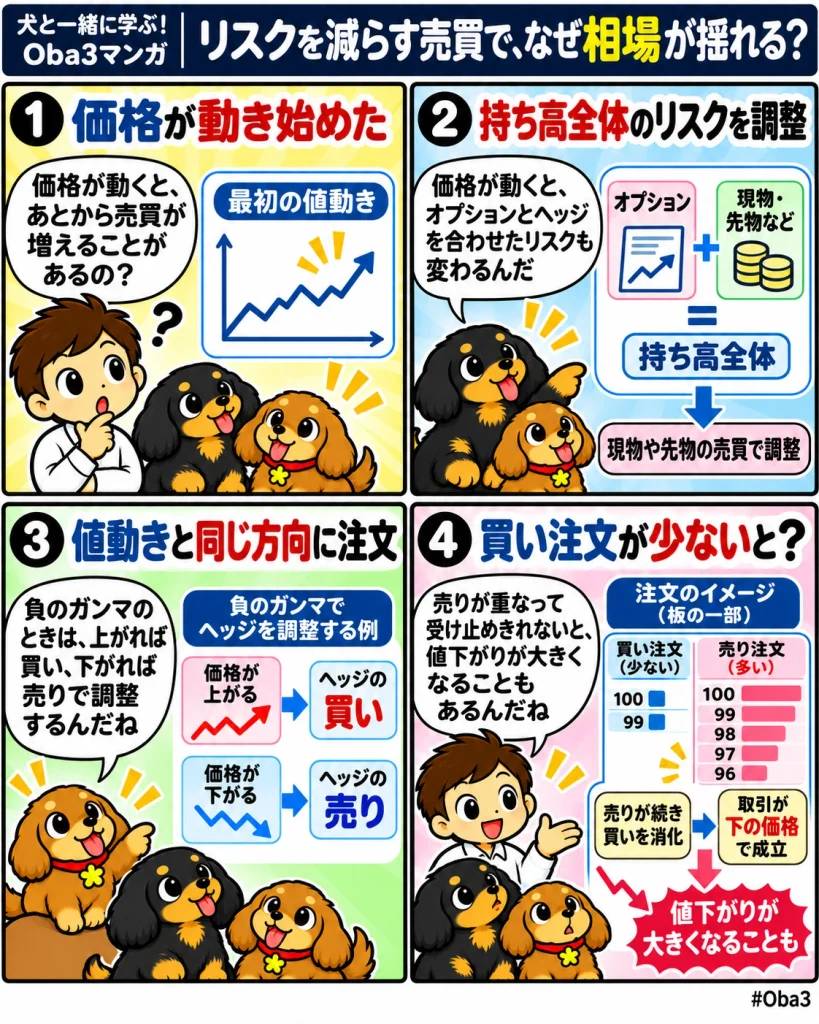
オプションのディーラーは、取引の相手方になることで生じた価格変動リスクを、現物や先物などの売買で相殺することがある。調整するのはオプション単体のデルタではなく、現物や先物などのヘッジも含めた持ち高全体のデルタだ。オプションの持ち高が負のガンマを抱えていると、価格が動くにつれて全体のデルタもずれる。それを目標とする水準に戻すには、価格が上がれば買い、下がれば売る方向にヘッジを調整することになる。
ディーラーにとっては、自分の持ち高のリスクを抑える注文だ。だが、市場全体から見れば、上昇中に買い注文が、下落中に売り注文が重なる。個々の取引ではリスクを減らす行為でも、注文が同じ方向に集まれば、相場の振れを大きくすることがある。
市場構造への影響
オプションの持ち高を調整する注文が現物や先物に出れば、オプション市場のポジションが別の市場の注文の偏りとして表れる。たとえば現物の買い板が薄いところにヘッジの売りが重なると、近い価格の買い注文だけでは吸収できず、より低い価格まで約定が進むことがある。反対に、売り板が薄い局面では、追加の買いが上昇幅を広げうる。
ただし、同じ負のガンマでも、反対側に十分な注文があれば影響は吸収される。ディーラーがどの市場で、どの頻度でヘッジを調整するかも一様ではない。推計の符号だけでは、実際の売買量や値幅までは分からない。
資金・規制・流動性との関係
下落局面では、ヘッジの売りと先物の強制清算が重なることがある。たとえば、価格下落で無期限先物の買い持ちの証拠金が維持基準を下回ると、取引所の仕組みに従ってポジションが強制的に縮小・決済される。そこで出る売りが薄い板に重なれば、さらに価格が下がり、別の買い持ちが清算水準に達することもある。上昇局面では、売り持ちの清算に伴う買い戻しが上昇幅を広げうる。
ディーラーのヘッジと、証拠金不足による強制清算は、同じ方向の注文を生むことがあっても別の仕組みだ。値動きと清算が同時に観測されたとしても、それだけでヘッジが最初のきっかけだったとは言えない。
初心者向け補足
オプションは、あらかじめ決めた価格で資産を買う、または売る権利を取引する契約だ。その価値が元の資産の値動きにどれだけ反応するかを「デルタ」と呼び、元の資産が動いたときにデルタがどれだけ変わるかを「ガンマ」と呼ぶ。負のガンマは価格が下がるという意味ではない。上がったときと下がったときに、ヘッジの量をどちらへ調整することになるかに関わる。
Web3Timesの視点
負のガンマの推計は、相場の方向を当てる材料というより、値動きを受け止める注文が足りなくなりやすい場面を考える手掛かりだ。満期や持ち高の変化で推計は変わるため、報道時の価格帯を固定的な境目として扱うべきではない。大きく動いた場面を振り返るなら、最初の値動き、板が注文を吸収できなくなった局面、先物清算が重なった局面を分けて見る。そうすることで、最初に相場を動かした要因と、その後に振れ幅を広げた仕組みを区別できる。