Last Updated on 2026年10月7日 by oba3
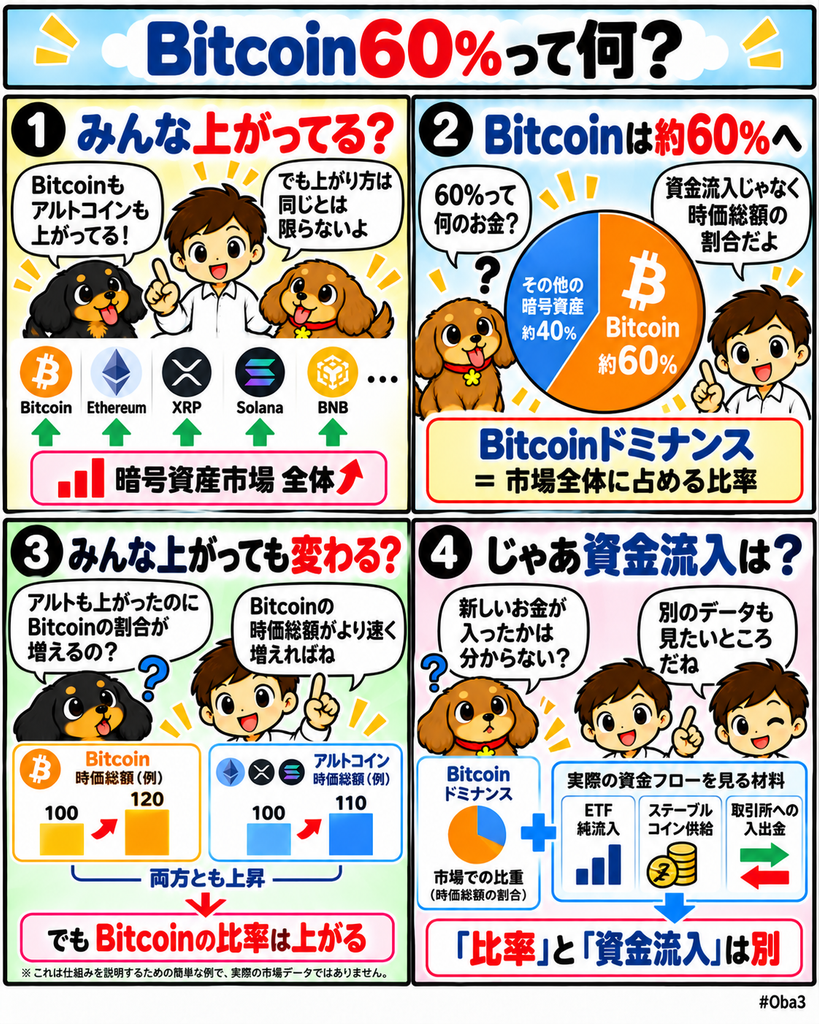
暗号資産市場が上昇する中、ビットコイン(Bitcoin)の時価総額が市場全体に占める割合を示すBitcoinドミナンスが60%付近まで上昇した。2026年10月2日の市場ではビットコインが8万6000ドルを上回り、イーサリアム(Ethereum)やXRP、ソラナ(Solana)、BNBなど主要暗号資産も上昇した一方、ビットコインの市場シェアは相対的に拡大した。
ここで重要なのは、Bitcoinドミナンスをそのまま「新規資金がビットコインへ流入した証拠」と考えないことだ。ドミナンスは資金フローではなく時価総額の比率であり、ビットコイン価格が他の暗号資産より速く上昇するだけでも高まる。今回確認できるのは、市場全体がリスクオン方向へ動く中でも、ビットコインの市場価値が他の暗号資産より相対的に強く拡大したという事実である。
何が起きたのか?
10月2日の暗号資産市場では、ビットコインが24時間で約3%超上昇し、8万6000ドル台へ入った。複数の市場集計でBitcoinドミナンスは60%近辺まで上昇しており、ビットコインが暗号資産市場全体に占める割合が再び高まった。
同時に、米ドル連動型ステーブルコインのテザー(Tether・USDT)が暗号資産市場全体に占める比率は約6.3%まで低下したと報じられた。これは市場参加者のリスク選好を考える材料にはなるが、USDTから実際に同額の資金が流出したことを示す数字ではない。
USDTの供給量が変わらなくても、ビットコインやその他の暗号資産の時価総額が上昇すれば、USDTが市場全体に占める割合は低下する。そのため、Bitcoinドミナンス上昇とUSDTドミナンス低下は「市場内部の時価総額構成が変わった」と読むのが基本になる。
また、ドミナンスの絶対値はデータ提供元によって異なる。ステーブルコインや小規模トークンを市場全体の時価総額へどのように含めるかで差が出るため、「60%」を厳密な境界線として扱うより、ビットコインの比率がその水準へ接近したことを見る方が適切だ。
なぜ重要なのか?
暗号市場では、価格が広く上昇すると「アルトコインシーズンが始まった」と捉えられやすい。しかし、市場全体が上昇することと、アルトコインの市場シェアが拡大することは同じではない。
たとえばビットコインとアルトコインの双方が上昇していても、ビットコインの時価総額がより速いペースで増えればBitcoinドミナンスは上昇する。逆にビットコイン価格が上昇していても、イーサリアムやその他の暗号資産の時価総額がそれ以上の速度で拡大すればドミナンスは低下する。
今回のデータが示しているのは、暗号資産市場全体が強い局面でも、ビットコインの相対的な比重が高まる場合があるということだ。したがって「リスクオンだから資金が全面的にアルトコインへ循環している」と判断するには、Bitcoinドミナンス以外のデータも必要になる。
新規資金の実際の流入先を確認するなら、現物ETFの純流入、ステーブルコインの発行残高、取引所への入出金、ファンドの保有残高など、直接的な資金フロー指標を組み合わせる必要がある。
市場構造への影響
現在の暗号資産市場では、ビットコインとその他の暗号資産で資金へのアクセス経路が完全には一致していない。ビットコインには米国の現物ETF、上場企業による財務保有、機関向けカストディなど、既存金融から直接エクスポージャーを得るための経路が広がっている。
特に現物ビットコインETFは、暗号資産取引所へ資金を入れなくても証券口座からビットコインへの投資エクスポージャーを持てる仕組みだ。2026年第3四半期には米国の現物ビットコインETFへ約63億4000万ドル、9月だけでも約26億5000万ドルが純流入したと報じられている。
このETFフローはBitcoinドミナンスとは異なり、ETF商品への資金出入りを直接観測するデータになる。ただし、10月2日のドミナンス上昇がETF流入によって発生したとまでは確認できない。ETFはビットコイン専用の資金経路が拡大している背景として見るべきであり、単日の市場シェア変化との因果は分ける必要がある。
また、イーサリアムにも米国現物ETFが存在するため、制度金融への接続がビットコインだけの特徴というわけではない。それでも資金規模や企業保有などを含めたアクセス経路ではビットコインの存在感が大きく、市場全体が上昇しても相対的な比重が高まりやすい条件の一つになり得る。
資金・規制・流動性との関係
Bitcoinドミナンスを見るときは、市場シェアと実際の資金移動を分けることが重要だ。ドミナンス上昇だけでは、新しいドル資金が入ったのか、既存資産の価格差によって時価総額比率が変わったのかを判別できない。
その違いを補うのがETFフローやステーブルコイン供給だ。ETFの純流入が続いていれば、少なくともETFという制度金融の経路ではビットコインへのエクスポージャー需要を確認できる。一方、ステーブルコインについては市場シェアだけでなく、USDTやUSDCの発行残高そのものが増減しているかを見る必要がある。
たとえばUSDTドミナンスが低下していても、USDT供給量が維持または増加しているなら、「待機資金がUSDTから逃げた」とは言えない。ビットコインなどの時価総額がより速く増えた結果として、相対的な比率だけが下がっている場合があるためだ。
流動性を見る場合も同様で、アルトコインの一部が大幅に上昇していることと、アルト市場全体へ広く資金が回っていることは分ける必要がある。特定銘柄や特定テーマに取引が集中しながら、Bitcoinドミナンスが高い状態を維持する局面も成立する。
初心者向け補足
Bitcoinドミナンスは、暗号資産市場全体の時価総額のうちビットコインが何%を占めているかを示す指標だ。たとえば市場全体が3兆ドル、ビットコインの時価総額が1.8兆ドルなら、単純計算ではドミナンスは60%になる。
この数字は「ビットコインへ何ドル流入したか」を示しているわけではない。ビットコインの価格が上昇して時価総額が増える一方、他の暗号資産がそれほど上昇しなければ、新しい資金流入額を測らなくてもドミナンスは高まる。
USDTドミナンスも同じだ。市場全体に占めるUSDTの割合を見る指標なので、USDT供給量が減っていなくても、ビットコインやアルトコインの時価総額が拡大すれば低下する。
そのためドミナンスは「市場内部でどの資産の比重が大きくなったか」を見るには有効だが、「どこから新しい資金が入ったか」を調べるにはETF純流入やステーブルコイン供給など別のデータが必要になる。
Web3Timesの視点
今回のBitcoinドミナンス60%接近で重要なのは、ビットコインへ新規資金が集中したと結論付けることではない。市場全体が上昇する局面でも、ビットコインの時価総額比率が高まったことをどう読むかだ。
第一の観測点はBitcoinドミナンスそのものの継続性である。数時間や1日の変化ではなく、同じデータ系列を使って数週間単位でビットコインの市場シェアが拡大しているかを見る必要がある。
第二は直接フローとの照合だ。現物ETFの純流入や企業のビットコイン取得が続いているなら、Bitcoinドミナンスだけでは分からない制度金融側の需要を補完できる。一方、それらのフローが弱いのにドミナンスだけが上がる場合は、相対価格の変化が大きな要因である可能性も考えられる。
第三はステーブルコインの絶対供給量である。USDTの市場シェア低下だけを見るのではなく、USDTやUSDCを含むステーブルコイン全体の発行残高が増えているか減っているかを確認すれば、市場へ投入可能なドル連動流動性の変化をより正確に読める。
第四は、ビットコインを除いた暗号資産市場の時価総額だ。イーサリアムや一部大型銘柄の上昇だけでなく、幅広いアルトコインの市場価値が継続的に拡大して初めて、全面的な資金循環を検討しやすくなる。
Bitcoinドミナンスは資金フローそのものではない。しかし、ETFやステーブルコイン供給など別の指標と組み合わせれば、暗号市場の中でどの資産が相対的に存在感を高めているのかを読み解く重要な材料になる。今回の60%接近は「新規資金がビットコインへ集中した証拠」ではなく、市場全体が上昇してもビットコイン優位が崩れていないことを確認するデータとして捉えるのが適切だ。