Last Updated on 2026年10月7日 by oba3
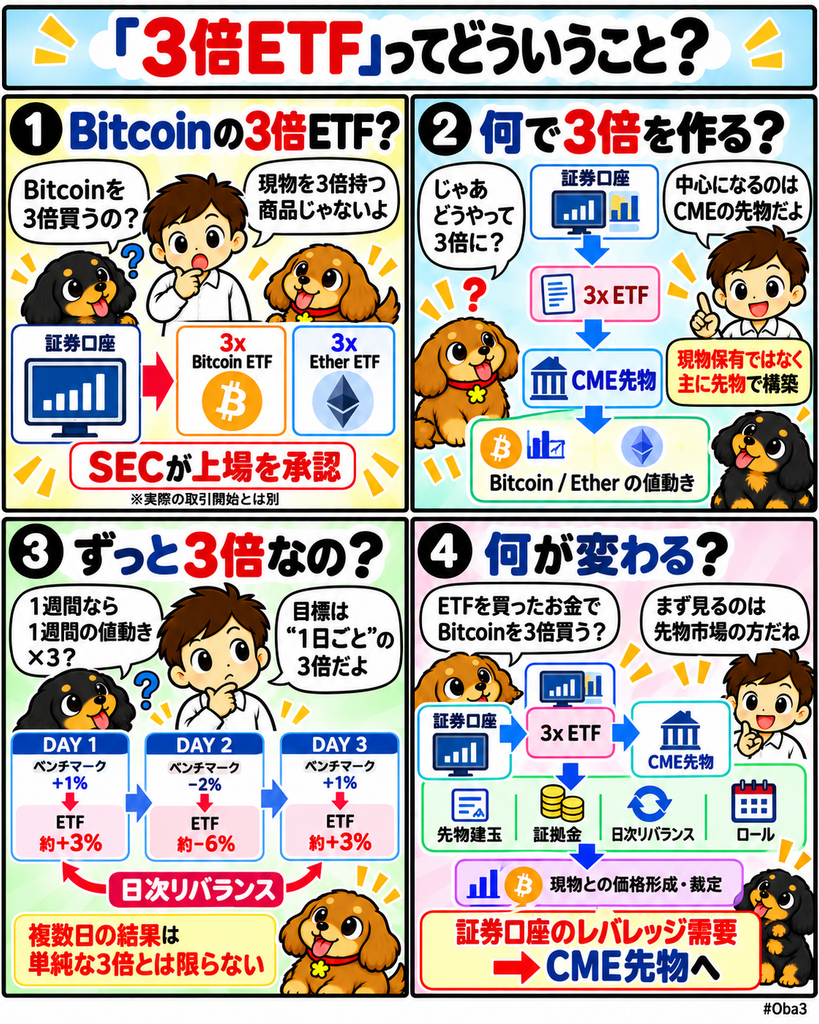
米証券取引委員会(SEC)は2026年10月2日、Cboe BZX取引所が申請していたビットコイン(Bitcoin)とイーサ(Ether)の値動きに対して日次3倍の投資成果を目指すETFの上場を承認した。対象はボラティリティ・シェアーズ(Volatility Shares)が運用する3x Bitcoin ETFと3x Ether ETFで、ビットコインやイーサを直接保有する現物ETFではなく、主にCMEの先物を使って3倍のエクスポージャーを構築する。
重要なのは「3倍」という倍率だけではない。証券口座から暗号資産の高レバレッジ商品へアクセスできるようになることで、投資家の注文がETF内部の先物建玉、証拠金、ロール、ヘッジへ変換される。暗号レバレッジ需要が暗号資産取引所だけでなく、CME先物と証券市場を通じても形成される点が市場構造上の変化になる。
何が起きたのか?
SECは10月2日、Cboe BZXによる上場規則変更を正式に承認した。承認対象には3x Bitcoin ETFと3x Ether ETFのほか、金、銀、原油、天然ガスを対象にした3倍商品も含まれる。
ビットコインETFは、手数料や費用控除前でCMEに上場する期近と次限月のビットコイン先物から構成されるベンチマークの日次変動率の3倍を目標とする。イーサETFも同様に、CMEのイーサ先物ベンチマークの日次変動率の3倍を目指す。
両商品はビットコインやイーサを現物で保有する設計ではない。主な運用資産は先物、現金、現金同等物であり、先物への投資が難しくなった場合には、より期先の先物や暗号資産連動ETF、ETP、上場オプションなどを利用できる設計になっている。
また、今回SECが承認したのはCboe BZXで商品を上場・取引するための規則変更である。SEC資料では、登録届出が有効になるまで実際の取引は開始されないことも示されている。そのため「SECが承認したこと」と「商品がすでに取引開始したこと」は分けて理解する必要がある。
なぜ重要なのか?
これまで暗号資産の高レバレッジ需要は、暗号資産取引所の無期限先物や先物市場で形成される割合が大きかった。今回の承認によって、投資家は一般的な証券口座から日次3倍を目標とする暗号資産商品へアクセスできる道が広がる。
ただし、投資家がETFを買った金額の3倍分のビットコイン現物が購入されるわけではない。ファンドは主としてCME先物を利用して必要なエクスポージャーを作る。そのため需要が増えた場合に最初に影響を受けやすいのは、現物市場だけではなく先物建玉、証拠金需要、先物と現物の価格差といったデリバティブ市場側になる。
さらにこの商品は「ビットコインやイーサの長期リターンの3倍」を目標としているわけではない。目標はあくまで1営業日単位の3倍だ。毎日エクスポージャーを調整するため、複数日にわたる成績は価格経路や複利効果によって原資産の期間リターンの単純な3倍からずれる。
市場構造への影響
今回の承認で注目すべきなのは、暗号資産のレバレッジ需要が証券商品の内部からCME先物へ伝わる経路が追加されることだ。
レバレッジETFは日次の投資目標を維持するため、原資産の値動きやETFへの設定・解約に応じて先物ポジションを調整する必要がある。ファンド残高が大きくなれば、こうした日々の調整がCME先物市場の取引需要の一部になる。
一方で、3倍ETFの存在だけからビットコインやイーサの短期変動が必ず大きくなるとは言えない。実際の影響はファンドの運用資産、先物市場の流動性、設定・解約規模、既存参加者のヘッジ状況によって変わる。
見るべきなのは商品の倍率ではなく、どの市場がその倍率を作るためのリスクを引き受けるかだ。今回の場合、その中心は現物保有ではなくCME先物になる。証券口座で生まれた暗号レバレッジ需要が、規制されたデリバティブ市場の建玉へ変換される構造になる。
資金・規制・流動性との関係
SECが今回個別の上場規則変更を承認した背景には、Cboe BZXの通常の上場基準ではレバレッジ型の商品をそのまま扱えないという事情がある。Cboe BZXは例外的な上場を可能にするため、証券取引法に基づく規則変更を申請し、SECが審査した。
また対象ファンドは商品プールとして運営され、ボラティリティ・シェアーズは米商品先物取引委員会(CFTC)に登録された商品プール運営者としてファンドを管理する。暗号資産へのレバレッジ需要が、SECが監督する上場市場とCFTC規制下の先物市場をまたいで提供される点も特徴だ。
流動性面では、ファンドがCME先物の期近と次限月を中心に利用し、毎月一定期間をかけて先物を乗り換える。運用資産が大きくなれば、先物のロール時期や日次リバランス時の取引量も注目点になる。
ただし先物のポジション制限、証拠金引き上げ、取引制限などによって必要な先物を確保できない場合も想定されている。その場合には期先先物や暗号資産連動商品、オプションへ運用先を広げる設計になっており、3倍の投資目標を維持するためのリスク管理そのものが商品の重要部分になる。
初心者向け補足
3倍レバレッジETFとは、対象となる資産や指数の1日の値動きに対して、おおむね3倍の投資成果を目指す商品だ。たとえば対象ベンチマークが1日で1%上昇した場合、費用などを除けば約3%の上昇を目指す。
ただし2日、1週間、1カ月と保有すれば、対象資産の期間リターンのちょうど3倍になるわけではない。毎日倍率を調整するため、上昇と下落を繰り返す相場では複利効果によって結果が大きく変わる場合がある。
今回の3x Bitcoin ETFもビットコイン現物を3倍保有する商品ではない。CMEのビットコイン先物を中心に利用し、日次3倍の成果を目標としている。3x Ether ETFも同じ構造だ。
そのため現物ビットコインETFとは市場への影響経路が異なる。現物ETFでは現物保有やカストディが重要になるのに対し、今回の商品では先物市場の流動性、証拠金、ロール、日次ポジション調整がより重要になる。
Web3Timesの視点
今回のSEC承認で見るべきなのは「3倍の商品が登場した」という刺激的な数字ではない。暗号資産のレバレッジ需要が、証券口座という既存金融の入口からCME先物市場へ流れ込む新しい経路が認められたことだ。
第一の観測点は運用資産残高である。商品が上場したとしても資金が集まらなければ、先物市場への影響は限定される。どの程度の残高まで成長するかが、市場構造上の重要度を決める。
第二は日次リバランスだ。3倍という倍率を維持するためにファンドがどの時間帯でどの程度先物を調整するのかは、CME先物の出来高や短期的な需給を考えるうえで重要になる。
第三は現物市場との裁定である。先物側の需要が強まり価格差が広がれば、現物と先物の間で裁定取引が発生する。証券口座で生まれた需要が直接現物を買わなくても、先物市場を経由して現物側の価格形成へ影響が伝わる経路は存在する。
第四は規制商品のレバレッジ上限がどこまで広がるかだ。今回SECが承認したのはビットコインとイーサだけではなく、金、銀、原油、天然ガスを含む3倍商品群である。暗号資産だけを例外的に扱ったというより、商品先物を使った高レバレッジ商品を上場市場へ載せる枠組みの中にビットコインとイーサが入った点が重要になる。
現物ETFが暗号資産への保有需要を証券市場へ接続したのに対し、3倍ETFはレバレッジ需要を先物市場へ接続する。暗号資産の制度化を見るうえでは、商品数の増加だけでなく、現物、先物、オプション、証券口座の間でリスクがどのように移動するかを見る必要がある。今回の承認は、その接続経路がもう一段増えた事例として位置付けられる。