Last Updated on 2026年10月9日 by oba3
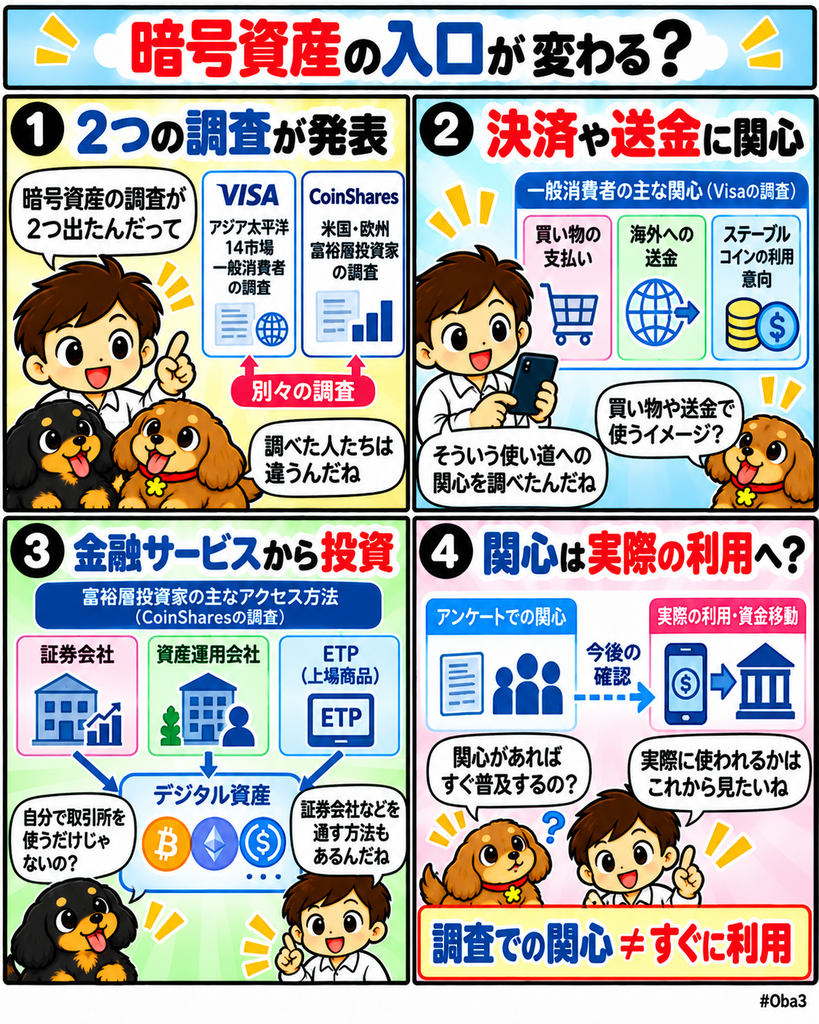
ビザ(Visa)とコインシェアーズ(CoinShares)が2026年10月5日にそれぞれ公表した別個の調査から、デジタル資産への需要が異なる顧客層で広がっていることが示された。Visaはアジア太平洋14市場の消費者1万4250人を対象にステーブルコインの利用意向を調査し、CoinSharesは米国と欧州6市場の富裕層投資家2230人を対象に暗号資産の保有や金融サービスへの需要を調べた。
二つの調査は対象地域も質問内容も異なるため、数値を直接比較することはできない。それでも共通して見えるのは、暗号資産への入口が暗号取引所だけではなくなっていることだ。一般消費者は銀行や規制された決済サービスを通じたステーブルコイン利用を求め、富裕層では証券会社、ETP、ウェルスマネージャーなど仲介型のアクセスを選ぶ傾向が確認された。保有率そのものより、誰がどの金融サービスを経由してデジタル資産へ入るのかが重要になっている。
何が起きたのか?
Visaは2026年6月から7月にかけて、日本、中国本土、台湾、香港、韓国、シンガポール、マレーシア、タイ、インドネシア、フィリピン、ベトナム、インド、オーストラリア、ニュージーランドの14市場で、18歳から65歳の消費者1万4250人を調査した。
調査では、回答者の46%が今後5年以内にステーブルコインを利用する可能性があると回答した一方、過去1年間に利用した人は16%だった。ここで確認されたのは将来の利用意向であり、46%が実際に利用を始めることを示す数字ではない。
利用用途としてVisaが注目したのは、日常支出、旅行、国境を越えた送金などだ。一方、ステーブルコインを知っているが使ったことのない回答者では、38%が詐欺や不正への懸念、36%が理解不足を障壁として挙げた。信頼できる提供主体としては政府・中央銀行関連が27%、銀行・規制金融機関が26%で上位となった。
同じ10月5日、CoinSharesは米国、英国、フランス、ドイツ、イタリア、スウェーデン、スイスの7市場で実施した富裕層投資家調査を公表した。対象者は自宅などを除く投資可能資産を少なくとも50万ドル保有する2230人で、調査は5月11日から6月5日に行われた。
デジタル資産を保有する割合はスウェーデンの54%から、米国、英国、ドイツ、スイスのおよそ70%まで広がった。CoinSharesによるとポートフォリオへの平均配分は市場間でおおむね10%前後に集まり、デジタル資産保有者の80%が平均してビットコイン(Bitcoin)を保有していた。
さらに55%は直接暗号取引所だけを使うより、証券プラットフォーム、暗号資産ETP、カストディ型ウェルスマネジメントなど仲介されたアクセスを好むと回答した。69%は暗号資産の専門知識を持つウェルスマネージャーとの利用を検討すると答え、88%は自分だけで十分な自信を持って投資するための知識が不足していると回答している。
なぜ重要なのか?
二つの調査が示している需要は同じものではない。Visaが調べたのは主にステーブルコインを支払いや送金へ使う消費者需要であり、CoinSharesが調べたのは富裕層による投資資産としてのデジタル資産需要だ。
それでも両者には共通点がある。利用者が暗号資産の技術そのものを直接操作することより、既存金融で使い慣れた窓口を通してアクセスしたいという傾向だ。
Visa調査では、ステーブルコインに関心を持つ消費者が信頼先として銀行や規制機関を挙げている。CoinShares調査では、富裕層の過半が証券会社、ETP、ウェルスマネージャーなど仲介型のアクセスを選好している。
銀行や資産運用会社にとって重要なのは、暗号資産需要が存在するかという議論だけではない。その需要が決済口座、カード、証券口座、ファンド、アドバイザリー、カストディのどこへ流れるのかである。
市場構造への影響
暗号資産市場の初期には、利用者自身が取引所へ口座を開き、ウォレットを管理する経路が中心だった。しかし一般消費者と富裕層の双方へ利用者層が広がるほど、アクセス方法は既存金融サービスへ近づく。
消費者向けでは、ステーブルコインを意識せず銀行アプリ、カード、送金サービスから利用できる構造が重要になる。Visaも調査結果を踏まえ、利用者がステーブルコインを別個の金融システムとして扱うのではなく、すでに信頼している決済体験の一部として利用できることが普及条件になるとしている。
富裕層では構造が異なる。CoinShares調査で55%が仲介型アクセスを好んだことは、暗号資産への需要が必ずしも暗号取引所の口座開設へ直接向かうわけではないことを示している。証券会社のETP、銀行カストディ、ウェルスマネージャーの一任運用などを通じて同じ需要を取り込むことができる。
つまり市場拡大によって恩恵を受ける主体は暗号資産専業企業だけとは限らない。銀行、証券会社、資産運用会社、カード会社が既存顧客との関係を使い、デジタル資産への入口を提供する競争へ入る可能性がある。
資金・規制・流動性との関係
CoinShares調査で特に重要なのは、富裕層の需要と専門家への依存が同時に確認されたことだ。69%が暗号資産に詳しいウェルスマネージャーとの利用を検討する一方、88%は十分な知識がないと回答している。
この組み合わせは、資金がセルフカストディや暗号取引所だけでなく、既存のアドバイザリー経路へ流れる余地を示す。金融機関が規制対応したカストディ、ETP、ポートフォリオ管理を提供できれば、顧客は従来の資産管理関係を維持したままデジタル資産へのエクスポージャーを持てる。
ただし調査で「投資を増やしたい」と回答したことと、実際の資金流入は同じではない。今後のETFやETPへの純流入、銀行カストディ残高、取引量などを確認しなければ、アンケート上の意向が実資金へ変わったとは判断できない。
Visa調査も同様だ。46%という数字は今後5年間の利用可能性を聞いた結果であり、ステーブルコイン決済が現在46%まで普及していることを示さない。実際の利用拡大には、詐欺対策、本人確認、償還、消費者保護、銀行や決済ネットワークとの接続が必要になる。
二つの調査を資金面から読む場合、重要なのは需要の大きさを単純に合算することではない。消費者資金は決済サービスへ、富裕層資金は証券・資産運用サービスへというように、異なる金融レールからオンチェーン資産へ接続する可能性を分けて見る必要がある。
初心者向け補足
今回のVisaとCoinSharesの調査は共同調査ではない。Visaはアジア太平洋の一般消費者を対象に主としてステーブルコインの利用意向を調べ、CoinSharesは米国と欧州の富裕層を対象にデジタル資産の投資行動を調査した。
そのため、Visaの46%とCoinSharesの保有率を並べて「暗号資産普及率」として比較することはできない。前者は将来のステーブルコイン利用意向、後者は一定以上の投資可能資産を持つ人の現在のデジタル資産保有状況だからだ。
仲介型アクセスとは、自分で暗号資産取引所やウォレットを直接操作するのではなく、証券会社のETP、銀行、資産運用会社などを通じて投資する方法を指す。ビットコイン現物ETFなども、この入口の代表例になる。
一般消費者の場合は投資より決済が中心になることもある。ステーブルコインを銀行アプリやカードの裏側で利用できれば、利用者自身がブロックチェーンや秘密鍵を意識しなくてもデジタルドルの仕組みを使える可能性がある。
Web3Timesの視点
今回見るべきなのは、「暗号資産を持ちたい人が増えた」という単純な普及率ではない。一般消費者と富裕層が、それぞれどの金融サービス経由でデジタル資産へ接続しようとしているかだ。
第一の観測点は消費者向けステーブルコインの入口である。Visa調査では信頼面で政府・中央銀行関連と銀行・規制金融機関が上位になった。ステーブルコインが広がる場合でも、利用者が新しい暗号サービスへ直接移るとは限らず、既存銀行やカードの画面から利用する形が有力な経路になり得る。
第二は富裕層の仲介需要だ。CoinShares調査で55%が仲介されたアクセスを選好したことから、資産運用会社や証券会社にとって暗号資産は専業取引所へ顧客を奪われるだけの市場ではない。既存の証券口座や資産管理契約へ商品を追加することで需要を取り込める余地がある。
第三はアドバイザーの役割である。暗号資産保有率が高くても、88%が十分な知識を持たないと感じているなら、商品提供だけでは不十分だ。カストディ、税務、ポートフォリオ管理、リスク説明まで含めて支援できる金融機関が顧客接点を持ちやすくなる。
第四は意向と実際の資金移動を分けて追うことだ。Visaの将来利用意向もCoinSharesの投資意欲も、実取引を保証する数字ではない。今後はステーブルコイン決済額、暗号資産ETPへの純流入、銀行カストディ残高など、実際の金融行動と照合する必要がある。
暗号資産の普及が次の段階へ進むとき、利用者全員が暗号ネイティブになる必要はない。消費者はカードや銀行アプリからステーブルコインを使い、富裕層は証券会社やウェルスマネージャーからデジタル資産を保有する可能性がある。二つの調査は、暗号資産への需要が広がるほど、その資金を受け止める既存金融の配布網が重要になることを示す材料として読むことができる。