Last Updated on 2026年10月9日 by oba3
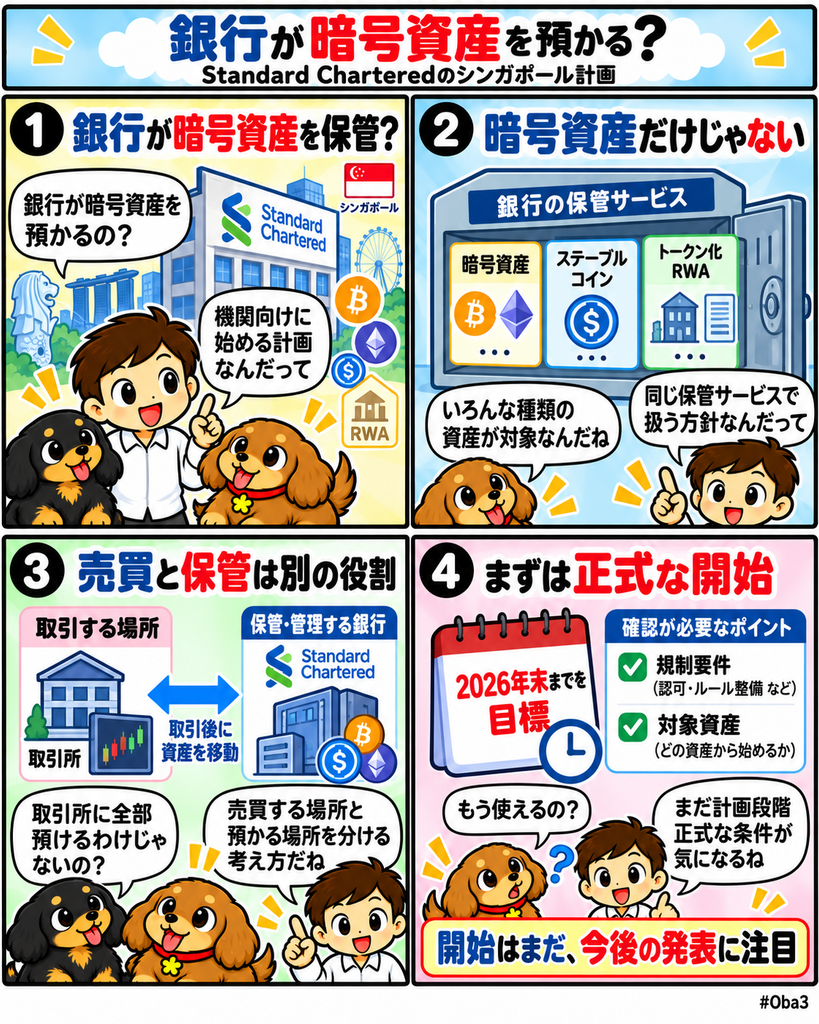
スタンダードチャータード(Standard Chartered)は2026年10月8日、シンガポールで機関投資家向けのデジタル資産カストディサービスを提供する計画を発表した。対象は選定された暗号資産だけでなく、ステーブルコインやトークン化されたRWAにも広げる方針で、規制要件を満たすことを前提に年末までの開始を目指している。
今回の焦点は、銀行が新たに何銘柄を保管するかではない。スタンダードチャータードは、従来資産のasset servicingを担うFinancing & Securities Servicesの中へ、トークン化とデジタル資産カストディを組み込もうとしている。暗号資産専用の別サービスではなく、既存の機関金融基盤と同じサービス体系に接続しようとしている点が重要になる。
何が起きたのか?
スタンダードチャータードはシンガポールで、機関顧客とaccredited investorに該当する法人顧客を対象に、デジタル資産カストディを提供する計画を公表した。現時点では提供開始済みではなく、適用される規制要件を満たしたうえでサービスを始める予定だ。
予定される保管対象は、selected cryptoassets、selected stablecoins、tokenised real-world assetsとされている。具体的にどの暗号資産やステーブルコインへ対応するかはまだ公表されていない。
このため、ビットコイン(Bitcoin)やイーサリアム(Ethereum)が今回のシンガポールサービスで正式に対応決定したとみなすことはできない。重要なのは、暗号資産だけでなくステーブルコインとRWAを同一のカストディ枠組みへ入れる方針が示されたことだ。
スタンダードチャータードによれば、今回のサービスは同行のFinancing & Securities Servicesを補完する位置付けになる。伝統資産の保管・管理、トークン化、デジタル資産カストディを同じ銀行サービス体系へ近づける構想だ。
シンガポールへの展開は単発の進出でもない。同行はすでにUAE、ルクセンブルク(Luxembourg)、香港でデジタル資産カストディの基盤を展開しており、今回の計画はその多地域化の延長線上にある。
なぜ重要なのか?
機関投資家が暗号資産を保有する場合、秘密鍵を安全に管理するだけでは不十分だ。資産分別、複数人による承認、監査証跡、サイバーセキュリティ、内部統制、規制報告など、既存金融と同程度の管理体制が求められる。
この条件を銀行自身が引き受ける意味は大きい。資産運用会社や企業が新たな暗号資産専業業者だけを審査するのではなく、既存の銀行関係の中でデジタル資産保管を利用できれば、内部承認やリスク管理へ組み込みやすくなる場合がある。
今回さらに重要なのは、保管対象が暗号資産だけではないことだ。ステーブルコインやトークン化RWAまで同じカストディ基盤で扱う計画なら、将来的には現金相当資産、デジタル証券、暗号資産を別々の管理体系に分けず、一つの機関向け資産管理基盤から扱える可能性が出てくる。
つまり銀行カストディの役割は、暗号資産を安全に預かるだけではなく、伝統証券とデジタル資産を同じ運用・会計・担保管理の枠組みへ近づけることにある。
市場構造への影響
暗号資産市場では長く、取引所が売買、保管、担保管理を一体で提供するモデルが中心だった。しかし機関金融では、取引を行う場所と資産を保管する主体を分離することが一般的だ。
スタンダードチャータードはすでに、取引所と資産保管を分ける方向へ取り組みを広げている。OKXとの協力では、機関投資家が資産を取引所へ直接預けず、第三者カストディの仕組みを利用しながら取引へアクセスするモデルを進めてきた。
シンガポールでカストディが実際に開始されれば、この役割分担型の構造をアジアの機関顧客へ広げることになる。銀行が資産を保管し、取引所やOTC市場が執行を担い、必要に応じて担保基盤が両者をつなぐという分業がしやすくなる。
ただし、カストディサービスが利用可能になれば機関資金が自動的に流入するわけではない。投資方針、会計処理、価格変動、流動性、規制上の投資制限などは別の条件として残る。今回の計画は投資需要そのものではなく、市場参加に必要な基盤の一つを増やす動きだ。
資金・規制・流動性との関係
スタンダードチャータードが今回のサービスをFinancing & Securities Servicesへ組み込む点は、資金管理の観点から重要になる。機関顧客は伝統証券、現金、デジタル資産を別々のサービス事業者へ分散して管理するほど、照合、監査、担保移動の負担が大きくなる。
同じ銀行サービス体系で伝統資産とデジタル資産を扱えれば、ポートフォリオ管理や報告を一体化しやすくなる可能性がある。特にステーブルコインとトークン化RWAが対象に含まれることで、単純な暗号資産保管より広い資産管理基盤へ発展する余地がある。
同行はデジタル資産分野で、カストディだけでなく取引、トークン化預金、off-exchange collateral mirroringなども展開している。これらが将来接続されれば、銀行で保管した資産を取引所へ移動させずに担保として扱う構造へ広がる可能性がある。
ただし今回のシンガポール発表で、保管資産を即座に担保利用できる具体仕様まで決まったわけではない。担保連携は既存事業から見える方向性であり、シンガポールでどこまで提供されるかは今後の正式なサービス内容を確認する必要がある。
規制面では、サービス開始自体が適用される要件を満たすことを前提としている。この点からも、今回の発表はローンチ済みサービスではなく、銀行が規制対応を進めながら年末までの開始を目指す計画として捉える必要がある。
初心者向け補足
暗号資産カストディとは、暗号資産やトークン化資産を安全に保管し、その移動に必要な秘密鍵や承認権限を管理するサービスだ。
個人なら自分のウォレットで資産を管理することもできるが、機関投資家の場合は一人だけで送金できない仕組み、監査記録、職務分離などが必要になる。そのため専門のカストディアンへ資産管理を委託するケースが多い。
今回の特徴は、スタンダードチャータードが暗号資産だけでなく、ステーブルコインやトークン化RWAも対象に含めようとしていることだ。たとえば将来、ドル連動ステーブルコインとトークン化債券を同じ銀行カストディ基盤で管理できれば、デジタル資産を種類ごとに別の業者へ預ける必要を減らせる可能性がある。
ただし、銀行が保管するからといって暗号資産やステーブルコインが銀行預金になるわけではない。資産ごとの法的性質や保護制度は異なるため、通常預金とは区別して考える必要がある。
Web3Timesの視点
今回見るべきなのは、スタンダードチャータードがシンガポールで暗号資産カストディを始めるという一国単位の話だけではない。銀行が伝統資産のasset servicingとデジタル資産保管を同じサービス体系へ統合し始めていることだ。
第一の観測点は、年末までのサービス開始が実現するかである。現時点では計画段階であり、規制要件を満たすことが前提になる。正式ローンチ時には対象顧客、対応資産、移動制限などの具体条件を確認する必要がある。
第二は、暗号資産、ステーブルコイン、トークン化RWAを同じカストディ枠組みで扱えるかだ。これが実現すれば、銀行のデジタル資産事業は単なるビットコイン保管から、複数種類のオンチェーン資産を管理する機関金融基盤へ役割を広げる。
第三は多拠点化である。UAE、ルクセンブルク、香港に続いてシンガポールが加われば、グローバルな資産運用会社が地域ごとに全く別の保管モデルを採用する必要を減らせる可能性がある。
第四は取引と保管の分離だ。OKXとの第三者カストディのように、銀行で資産を管理したまま外部市場へアクセスできる構造が広がれば、暗号取引所が保管まで抱え込む必要は小さくなる。
さらに注目したいのがゾディア・カストディ(Zodia Custody)との関係だ。スタンダードチャータードは2026年5月、ゾディアの規制カストディ事業を取得してFinancing & Securities Servicesへ統合する非拘束的な買収提案が受け入れられたと発表している。ただし取引完了には規制承認などが必要で、今回のシンガポールサービスがゾディアによって直接提供されると公表されたわけではない。
機関向け暗号市場の競争は、取引サービスだけでは成立しない。資産をどこで保管し、どの法域で規制し、どのように担保へ使い、どの市場へ接続するかまで揃って初めて既存金融の運用モデルへ入りやすくなる。スタンダードチャータードのシンガポール計画は、暗号資産・ステーブルコイン・RWAの保管を、従来の証券サービスと同じ銀行基盤へ取り込む動きとして見ることができる。