Last Updated on 2026年10月15日 by oba3
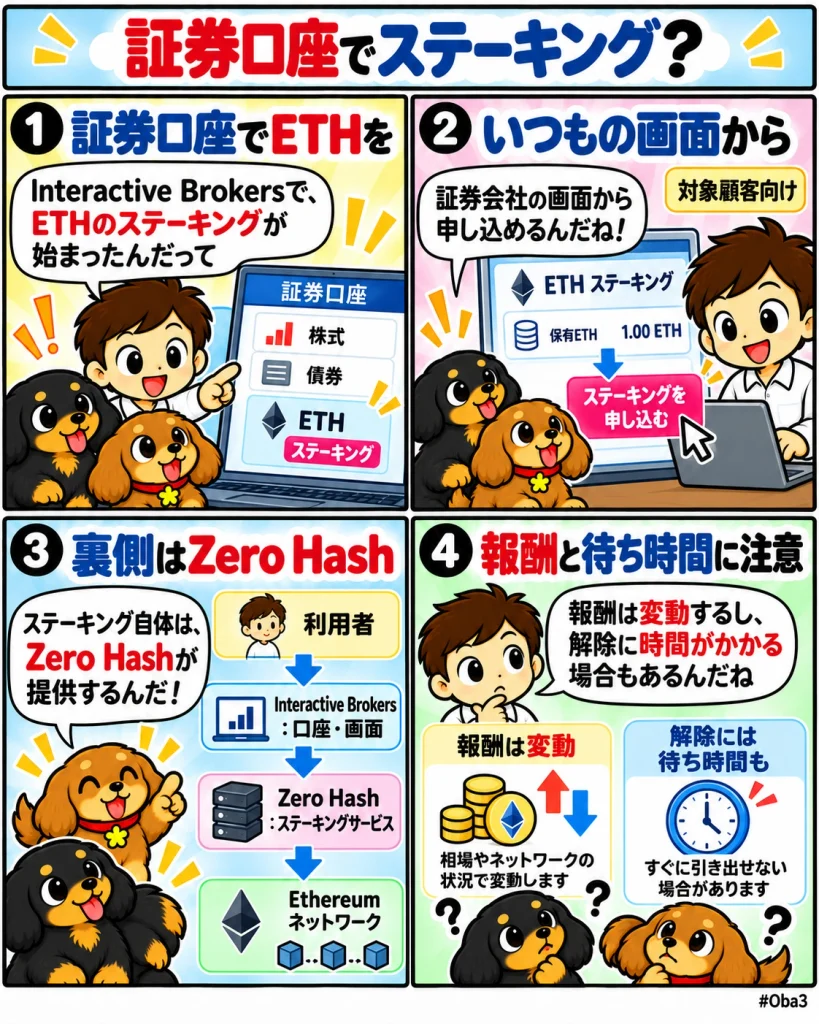
インタラクティブ・ブローカーズ(Interactive Brokers)は2026年10月13日、対象顧客向けに暗号資産ステーキング機能を開始した。開始時点ではイーサリアム(Ethereum・ETH)が対象で、顧客はIBKRのClient PortalにあるStaking Dashboardからステークとアンステークを申請し、進行状況を確認できる。ステーキングサービスそのものはゼロハッシュ(zerohash)が提供する。
今回見るべきなのは、証券会社が新たな暗号資産取引機能を追加したことだけではない。株式、オプション、先物、債券などを扱う証券口座の利用体験の中へ、ブロックチェーンのネットワーク報酬まで組み込んだことだ。暗号資産の保有から売買だけでなく、保有資産をネットワークへ参加させて報酬を受け取る工程まで、伝統的な証券プラットフォーム側が仲介する範囲が広がっている。
何が起きたのか?
インタラクティブ・ブローカーズは10月13日の公式発表で、対象となるInteractive Brokers LLC顧客向けに暗号資産ステーキングを開始したと発表した。開始時点で対応する資産はETHで、Staking Dashboardからステーク、アンステーク、保留中の処理を管理できる。
報酬が発生した場合は追加のステーク済み暗号資産として反映され、そのままステーク状態を維持すれば複利的に積み上がる仕組みとされている。ただし報酬率は固定ではない。Zero Hashの利用条件では、報酬は対象ブロックチェーンの状況によって決まり、表示される利率は推定値で、変動し、保証されないと明記されている。
また、ステーク解除を申請しても即座にETHを自由に動かせるとは限らない。ネットワーク側のアンステーキング処理や待機期間が存在する場合があり、その間はZero Hash側のステーキング口座に資産が残る。
重要なのは、暗号資産サービスの提供主体を分けて理解することだ。IBKRは証券口座や取引画面を提供する一方、暗号資産の売買、保管、今回のステーキングなどの一部サービスはZero Hashが担う。利用者からは一つのプラットフォームに見えても、法的・業務的な役割は分かれている。
なぜ重要なのか?
これまで伝統的な証券会社が暗号資産へ参入する場合、主な機能は売買やETFへのアクセスだった。しかしステーキングを組み込むと、証券会社は価格変動へのエクスポージャーを提供するだけでなく、ブロックチェーンのコンセンサス参加から生まれる報酬まで顧客へ届けることになる。
インタラクティブ・ブローカーズ自身も今回の機能を、保有株式から追加収益を得るStock Yield Enhancement Programとの類似性を使って説明している。仕組みは異なるが、顧客がすでに保有する資産から追加的な収益機会へアクセスするという利用体験を、証券会社の既存サービスへ近づけている。
この変化は、暗号資産を利用するために専用取引所やDeFi画面へ移る必要を減らす。顧客は株式や債券を管理するのと同じIBKR環境からETHを保有し、ステーキングを申請できるためだ。
一方、銀行預金金利や債券利息とステーキング報酬は同じではない。報酬はネットワークのルールやバリデーター活動などから発生し、金額も保証されない。この違いを維持したまま、証券口座の中で似た操作感を提供する点に今回の特徴がある。
市場構造への影響
暗号資産市場では、売買、保管、ステーキングを暗号資産専業企業がまとめて提供する形が一般的だった。Interactive Brokersのような総合証券会社が同じ機能を取り込むと、暗号資産への入口は専業取引所だけではなくなる。
IBKRはすでにZero Hashやパクソス(Paxos)を通じて複数の暗号資産取引を提供し、ステーブルコインによる入出金や外部ウォレットへの送付にも対応している。今回ステーキングが加わったことで、取引、保管、資金移動、ネットワーク報酬までを一つの利用画面から扱う範囲が広がった。
この構造では、証券会社がブロックチェーンの技術運用をすべて内製する必要はない。Zero Hashのような暗号資産インフラ企業が裏側でカストディやステーキングを担い、証券会社は既存顧客との関係、口座、UIを提供する分業が可能になる。
そのため今後の競争は、どの証券会社が独自バリデーターを持つかより、既存の金融口座へ暗号資産サービスをどこまで違和感なく組み込めるかに移る可能性がある。
資金・規制・流動性との関係
ステーキングでは、保有ETHの一部がネットワーク参加に使われるため、売却可能性と報酬獲得の間に時間差が生じることがある。株式口座上の現金や通常の売買可能資産とは異なり、アンステーク申請後もネットワーク側の処理を待つ必要がある場合がある。
このため証券会社へ統合されても、ステーク済みETHが常に即時売却可能な現金同等資産になるわけではない。顧客のポートフォリオ画面では一体化して見えても、裏側ではブロックチェーン固有の流動性制約が残る。
規制面でも役割分担が重要になる。Zero Hashの契約では、暗号資産サービスはInteractive Brokers自身ではなくZero Hash側が提供する形が明示されている。これは証券会社が暗号資産機能を拡張する際、既存の証券業務と暗号資産カストディ・ステーキングを別の規制主体へ分けるモデルの一例になる。
また、報酬率はネットワークによって決まり、固定利回りではない。手数料やネットワーク状況によって受取額が変わるため、証券会社が提供する商品表示でも、従来の確定利付商品とは異なる説明が必要になる。
初心者向け補足
Ethereumはプルーフ・オブ・ステークという仕組みでネットワークを運営している。ETHをステークすると、その資産がネットワークの検証プロセスに使われ、その対価として報酬が発生する場合がある。
個人が直接ステーキングを行う場合、自分でバリデーターを運用したり、専用サービスを利用したりする方法がある。今回Interactive Brokersが提供する仕組みでは、利用者自身がバリデーター設備を管理する必要はなく、Zero Hashを通じてステーキングへ参加する。
ただし、ステーキングは銀行預金ではない。元本価値はETH価格によって変動し、報酬率も固定されず、アンステークに時間がかかる場合がある。
今回の新しさは、このネットワーク固有の仕組みを、株式や先物などを扱う証券会社の画面から利用できるようにしたことだ。
Web3Timesの視点
今回見るべきなのは、Interactive BrokersがETHをステークできるようにしたという機能追加だけではない。証券会社が、ブロックチェーンのネットワーク報酬を顧客向け金融サービスとして包み始めたことだ。
第一の観測点は、対象資産の拡大である。開始時点はETHのみだが、Interactive BrokersはすでにZero Hash経由で複数のPoS系暗号資産を取り扱っている。今後どの資産までステーキング対象になるかによって、証券口座内で扱えるネットワーク収益の範囲が見えてくる。
第二は流動性管理だ。株式と同じ画面に表示されても、ステーク済み暗号資産にはアンステーク処理が必要になる。証券会社がこの時間差をどのように残高表示やリスク管理へ反映するかが重要になる。
第三はインフラ分業である。Interactive Brokersは顧客接点と証券口座を持ち、Zero Hashが暗号資産の売買、保管、ステーキング基盤を提供する。この形が広がれば、伝統金融機関はブロックチェーン運用をすべて内製せずに暗号資産サービスを増やせる。
第四はポートフォリオ管理との統合だ。株式、債券、先物、暗号資産を同じ口座で管理し、さらにETHからネットワーク報酬を得られるようになると、暗号資産は専用取引所へ切り離された商品ではなく、複数資産ポートフォリオの一部として扱われやすくなる。
暗号資産の伝統金融への統合は、現物取引やETFだけでは終わらない。ネットワーク参加から発生する報酬まで証券会社が仲介するようになれば、ブロックチェーン固有の経済活動そのものが既存金融サービスへ取り込まれていく。Interactive Brokersの今回のステーキング導入は、証券会社が暗号資産を「売買できる資産」から「保有しながらネットワーク報酬へアクセスできる資産」へ広げる動きとして見ることができる。