Last Updated on 2026年10月20日 by oba3
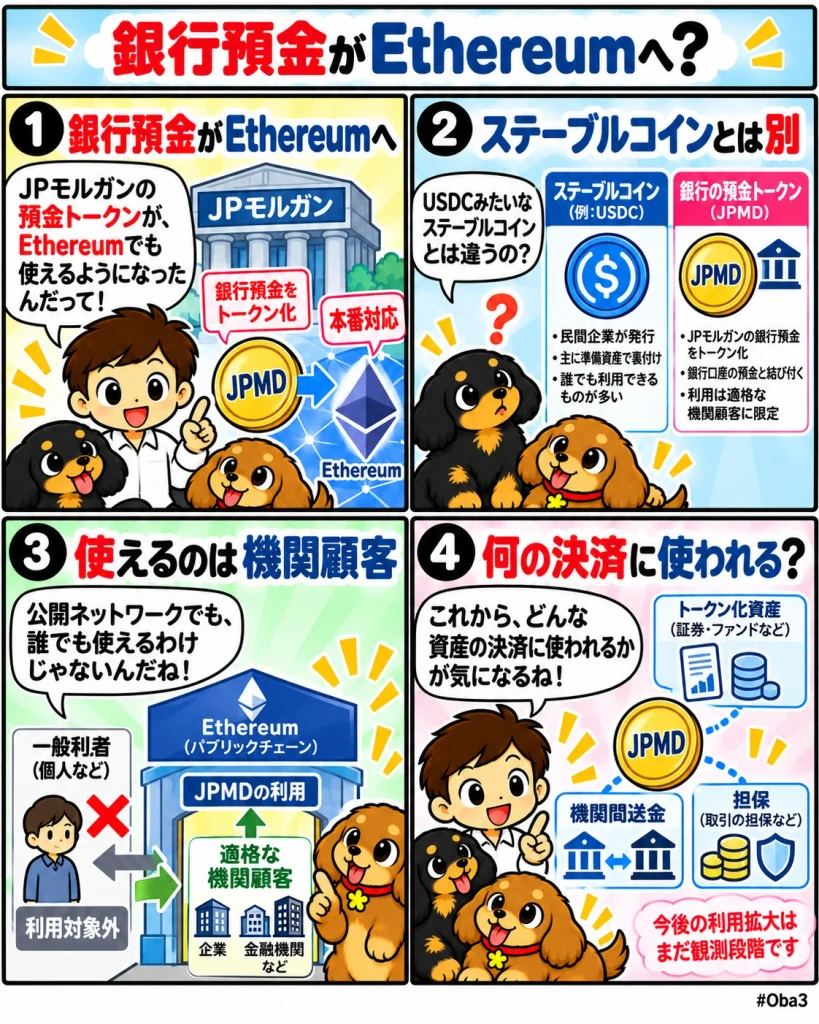
JPモルガン(J.P. Morgan)は2026年10月19日、米ドル建て預金トークン「JPM Coin」をイーサリアム(Ethereum)で本番提供すると発表した。ティッカーはJPMDで、2025年11月からベース(Base)で提供してきた機関顧客向けサービスを、Ethereumメインネットへ拡張した。
重要なのは、JPM Coinを一般的なドル連動ステーブルコインと同じものとして扱わないことだ。JPMDはJPモルガンにある商業銀行預金をブロックチェーン上で表現した預金トークンで、利用できるのも同行の適格な機関顧客に限られる。今回の拡張によって、銀行預金という既存の債権関係を維持したまま、パブリックチェーン上の資産や取引相手の近くへ決済資金を置ける経路が増えた。
何が起きたのか?
JPモルガンのブロックチェーン部門キネクシス(Kinexys by J.P. Morgan)は、JPM CoinをEthereumレイヤー1で利用可能にした。同行の公式発表によると、対象となる機関顧客はBaseに加え、Ethereum上でもJPMDを使って資金を移動できる。
JPMDは2025年6月にBase上で概念実証を開始し、同年11月に本番サービスへ移行した。概念実証ではB2C2、コインベース(Coinbase)、マスターカード(Mastercard)が参加し、JPMDの発行と償還、機関間のほぼ即時の資金移動をテストした。
今回のEthereum対応は試験ではなく、すでにBaseで本番稼働している預金トークンの対応ネットワーク追加になる。JPモルガンはEthereumを選んだ理由として、オンチェーン流動性とトークン化資産の蓄積を挙げている。
同行によると、JPMDはEthereum Virtual Machine環境で機関顧客間のピア・ツー・ピア送金に利用できる。Kinexys全体ではこれまで累計4兆ドル超を処理し、足元の平均処理額は1日約70億ドルとしている。ただし、この数字はJPM Coin単独の取引量ではなく、Kinexys全体の実績である点には注意が必要だ。
なぜ重要なのか?
これまでパブリックチェーン上でドル建て決済を行う場合、USDTやUSDCなどのステーブルコインが主要な選択肢だった。JPMDはそこへ、銀行預金を直接トークン化した別の資金形態を持ち込む。
一般的なステーブルコインでは、保有者は発行体が管理する準備資産を背景にトークン価値を利用する。一方、JPMDはJPモルガンに対するドル預金をデジタル表示したもので、同行自身もステーブルコインや暗号資産ではなく、銀行発行の預金トークンと位置付けている。
この違いは機関投資家にとって重要になる。企業がすでにJPモルガンへ預金を置いている場合、その資金を別の民間ステーブルコインへ交換せず、銀行預金としての関係を維持しながらオンチェーン決済へ持ち込めるためだ。
Ethereum対応によって、同ネットワーク上に存在するトークン化ファンド、RWA、担保、取引相手の近くへ銀行預金を配置できる。オンチェーン資産と決済資金を別々のシステムへ置く必要を減らせることが今回の実務上の変化になる。
市場構造への影響
銀行預金とパブリックチェーンが直接接続されると、オンチェーン金融で使われる現金部分の競争が変わる。これまではステーブルコインが担ってきた領域へ、商業銀行預金そのものが入ってくるためだ。
ただしJPMDは誰でも自由に保有できるオープンなトークンではない。導入時からpermissioned deposit tokenとして設計され、JPモルガンの機関顧客を対象としている。Ethereumが公開ネットワークだからといって、任意のウォレットがJPMDを受け取れるわけではない。
この構造では、ブロックチェーンの公開性と銀行の顧客管理が同時に存在する。取引基盤はパブリックチェーンを使いながら、誰が預金トークンを利用できるかは銀行側が管理する。パブリックチェーン金融が必ずしも無許可型になるわけではないことを示す例でもある。
また、BaseとEthereumの2ネットワークへ広がったことで、機関は取引先や資産が存在する場所に応じて資金経路を選びやすくなる。今後は単一チェーンへの囲い込みより、同じ銀行預金を複数のオンチェーン市場へ接続できるかが使いやすさを左右する。
資金・規制・流動性との関係
JPMDはJPモルガンのBlockchain Deposit Accountの仕組みと接続され、従来の銀行預金とオンチェーントークンの間を行き来できる設計になっている。Baseでの概念実証では発行と償還が実際に行われており、同行は資金が規制された銀行インフラの外へ離れる商品ではないと説明している。
一方、利用資格は重要な制約だ。JPMDは一般個人向けではなく、JPモルガンが受け入れた機関顧客向けである。パブリックチェーン上で取引できても、ステーブルコインのように不特定多数へ自由に流通することを目的としていない。
またEthereum対応に関する発表では、個別顧客に適用される発行・償還の最低金額、手数料、処理上限などの詳細条件までは公表されていない。したがって24時間型のオンチェーン移転が可能であることと、あらゆる銀行業務が無条件で24時間処理されることは分けて考える必要がある。
今後JPMDがトークン化証券の決済や担保移動へ広く使われれば、機関はオンチェーン取引のたびに資金をステーブルコインへ交換する必要を減らせる可能性がある。その効果を判断するには、JPMD単独の取引量、対応顧客数、実際に決済されるRWAの種類を見る必要がある。
初心者向け補足
預金トークンとは、銀行口座にある預金をブロックチェーン上で使える形にしたデジタル表現だ。今回のJPMDなら、基礎にあるのはJPモルガンに対する米ドル預金になる。
ステーブルコインと見た目は似ていても法的な関係は異なる。USDCなどではステーブルコイン発行会社がトークンを発行するのに対し、JPMDでは銀行自身が自社の預金をトークンとして表現する。
またEthereumへ対応したからといって、一般利用者が分散型取引所で自由に購入できるわけではない。JPMDは機関顧客向けの許可型トークンで、利用者資格は銀行との関係によって決まる。
そのため今回のニュースは新しい一般向け暗号資産が登場したという話ではなく、既存の銀行預金をパブリックチェーン上の金融取引へ持ち込むための決済手段が増えたと理解する方が正確だ。
Web3Timesの視点
今回見るべきなのは、JPモルガンがEthereumを採用したというチェーン選択だけではない。商業銀行預金という伝統金融の基礎資産を、パブリックチェーン上の機関取引へ直接持ち込んだことだ。
第一の観測点はJPMD単独の利用量である。Kinexys全体では累計4兆ドル超を処理しているが、その数字をJPMDの普及規模として扱うことはできない。BaseとEthereumで実際にどれだけの預金トークンが発行され、移転・償還されるかが重要になる。
第二は決済対象だ。Ethereum上にはトークン化ファンドやRWAが増えており、JPモルガン・アセット・マネジメントも同ネットワークでトークン化商品を展開している。JPMDがこうした資産の購入、償還、担保決済へ使われるようになれば、銀行預金とオンチェーン証券の接続が具体化する。
第三は利用資格と相互運用性である。銀行預金としての性質を守るには顧客管理が必要だが、許可対象が狭すぎればパブリックチェーン上の広い流動性を十分利用できない。銀行規制を維持しながら、どこまで多くの取引相手やアプリケーションと接続できるかが実用性を左右する。
第四はステーブルコインとの役割分担だ。JPMDがEthereumへ来たからといってUSDCやUSDTを置き換えるとは限らない。一般利用やオープンな市場ではステーブルコインが使われ、規制された機関間取引では預金トークンが選ばれるなど、用途によって複数のデジタルドルが並存する可能性がある。
オンチェーン金融の次の競争は、どのトークンが最大供給量を持つかだけではない。銀行預金、ステーブルコイン、トークン化ファンドを同じネットワーク上でどこまで円滑に交換・決済できるかが重要になる。JPM CoinのEthereum対応は、パブリックチェーンを暗号資産専用の決済網ではなく、既存銀行預金も流れる機関金融の共通レールとして使う動きが一段進んだ事例として見ることができる。