Last Updated on 2026年10月4日 by oba3
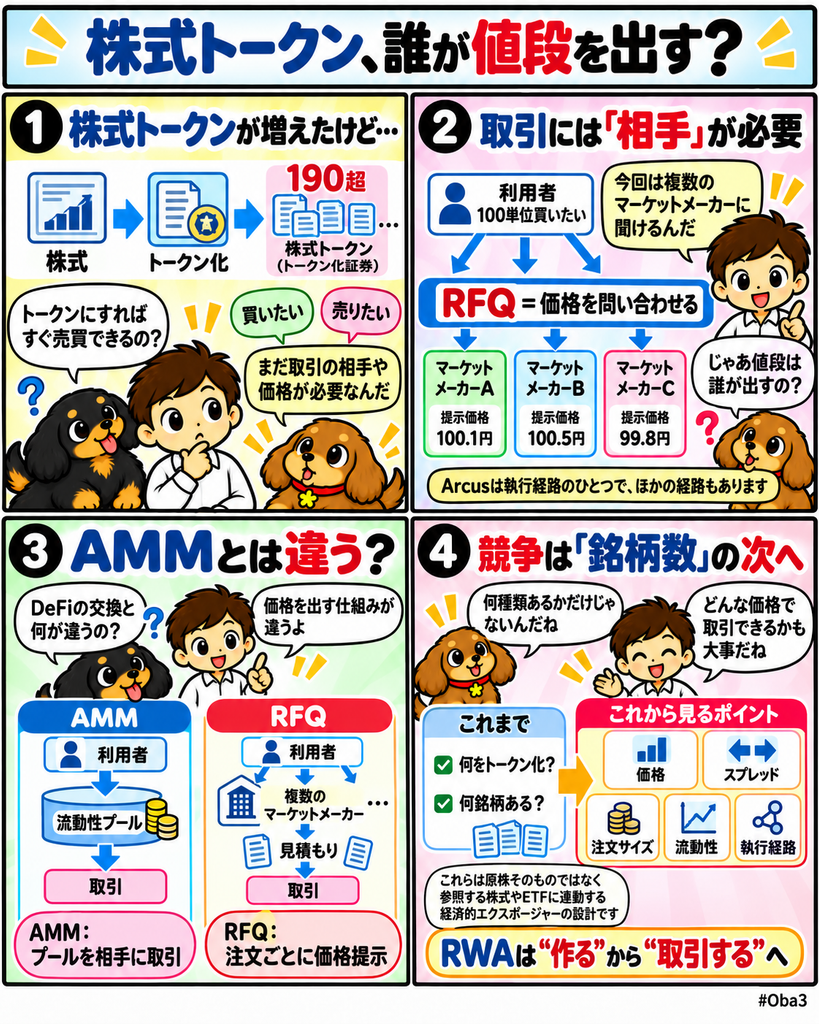
ロビンフッド・ウォレット(Robinhood Wallet)は、190超の株式トークンを対象に、アルカス(Arcus)のAPIとRFQ方式による流動性を統合した。対象地域の利用者が株式トークンを交換する際、アルカスが複数のプロフェッショナル・マーケットメーカーから相対見積もりを取得し、ロビンフッド・ウォレットの複数ある執行経路の一つとして利用できる。
今回見るべきなのは、取扱銘柄が190を超えたことだけではない。トークン化株式の市場に、AMMの流動性プールだけでなく、伝統金融でも使われるRFQ型の価格提示が組み込まれた点が重要だ。RWA市場が拡大するほど、「何をトークン化したか」だけでなく「誰が価格を提示し、注文をどう執行するか」が市場の使いやすさを左右する。
何が起きたのか?
2026年10月1日に報じられた今回の統合により、ロビンフッド・ウォレットは株式トークンのスポット交換を行う際、アルカスを複数のルーティング事業者の一つとして利用できるようになった。対象はアルカスが対応する190超の株式トークンで、利用できる地域や利用者には制限がある。
アルカスは、単一の流動性プールに注文を出す方式ではなく、RFQと呼ばれる仕組みを採用している。利用者から交換要求が出ると、複数のマーケットメーカーがその注文に対する価格を提示し、条件に応じて執行経路が選ばれる。
重要なのは、ロビンフッド・ウォレットの注文が必ずアルカスへ送られるわけではないことだ。アルカスは複数ある流動性・執行経路の一つとして加わった。ロビンフッドは株式トークンについて、ユニスワップ(Uniswap)などのオンチェーン市場を含む複数の取引経路を用意しており、今回RFQ型の選択肢が追加された形になる。
ロビンフッドが提供する株式トークンは、原株そのものではない。ロビンフッド・アセッツ・ジャージー(Robinhood Assets Jersey)が発行するトークン化された債務証券で、対象となる株式やETFへの経済的エクスポージャーを提供する。ロビンフッドによれば、流通するトークンは対応する原資産によって1対1で裏付けられているが、保有者が原株の法的・実質的な株主になるわけではない。
なぜ重要なのか?
トークン化株式では、銘柄をブロックチェーンへ載せただけでは十分な市場にならない。利用者が売買しようとした際に、十分な価格競争があり、大口注文でも極端な価格変動を起こさず執行できる仕組みが必要になる。
AMMでは、あらかじめプールへ預けられた資産量と価格曲線を基準に取引する。一方RFQでは、注文ごとにマーケットメーカーへ価格提示を求める。各社が在庫、ヘッジ可能性、市場価格、注文サイズなどを踏まえて見積もるため、流動性を常時オンチェーンのプールへ置いておく必要はない。
この違いは、銘柄数が多い株式トークン市場では特に重要になる。数百銘柄すべてに深いAMMプールを維持するには大量の資本が必要だが、RFQなら実際に注文が発生した時点でマーケットメーカーが価格を提示できる。トークン化資産の種類が増えるほど、どの流動性供給方式を組み合わせるかが市場設計の中心になる。
市場構造への影響
今回の統合は、トークン化株式がDeFi型のAMMだけで取引される市場から、複数の執行方式が共存する市場へ近づいていることを示している。
ロビンフッドの株式トークンでは、ウォレット、DEX、RFQ、マーケットメーカーといった異なる機能が一つの取引体験の裏側で接続される。利用者から見ると単純な交換操作でも、その裏では複数の流動性供給源を比較し、注文条件に合う経路へ流す構造を作れる。
これは伝統市場にも近い考え方だ。機関投資家の取引では、一つの取引所だけではなく、複数の流動性供給者から価格を取得して執行条件を比較する仕組みが利用されている。トークン化株式にも同様の価格競争が入れば、オンチェーン資産でありながら、執行部分ではプロのマーケットメーカーを利用する市場が形成される。
ただし、今回の統合だけで執行品質が改善したと断定することはできない。アルカス経由と他経路を比較したスプレッド、最終約定価格、手数料、注文サイズ別の価格差などは公表されていない。確認できるのは、RFQという新たな執行経路が加わったことまでだ。
資金・規制・流動性との関係
RFQの利点は、流動性をオンチェーンプールへ常時固定しなくても、マーケットメーカーが注文ごとに価格を提示できる点にある。銘柄数が増えるRWA市場では、この資本効率が流動性供給者の参加条件に影響する。
一方、24時間取引できるトークン化株式には独自の課題もある。原資産となる米国株式市場が閉まっている時間帯には、マーケットメーカーはリアルタイムの現物価格だけでなく、次回の市場開始までのニュースリスクやヘッジコストを見ながら価格を提示する必要がある。そのためRFQが導入されても、週末や時間外に常に狭いスプレッドが保証されるわけではない。
規制面でも、株式トークンと通常の株式は同一ではない。ロビンフッドの株式トークンは対象地域が限定され、米国、英国、カナダなど一部地域の居住者は利用できない。流動性技術がグローバル化しても、誰が商品を購入できるかは発行体の法的構造と各地域の規制によって決まる。
つまり今後の市場規模は、オンチェーン流動性だけでなく、マーケットメーカーがどれだけ参加するか、原資産をどのようにヘッジできるか、どの地域からアクセスできるかという複数の条件で決まる。
初心者向け補足
RFQは「Request for Quote」の略で、取引したい数量を示して複数の流動性供給者へ価格を尋ねる方式だ。たとえば同じ株式トークンを100単位買いたい場合、複数のマーケットメーカーがそれぞれ価格を提示し、その中から条件の合う見積もりを使って取引する。
AMMでは、スマートコントラクトに預けられた流動性プールを相手に取引するため、価格はプール内の資産量などから決まる。RFQではマーケットメーカーが注文ごとに価格を作るため、同じトークンでも流動性の出し方が異なる。
また「株式トークン」という名称でも、通常の証券口座で株式を保有することとは権利関係が異なる。ロビンフッドの商品は原株への経済的エクスポージャーを提供するトークン化証券であり、原株そのものの議決権や直接の株主権を与える商品ではない。この違いと、取引時の流動性方式は分けて理解する必要がある。
Web3Timesの視点
トークン化株式市場では、これまで「何銘柄をオンチェーン化したか」が分かりやすい競争軸だった。しかし銘柄数が増えた後に問われるのは、その資産をどの価格で、どの規模まで、どの時間帯に取引できるかだ。
今後の第一の観測点は執行データになる。RFQとAMMでスプレッドや最終価格にどの程度差が出るのか、大口注文でRFQが有効に機能するのかを見る必要がある。第二はマーケットメーカーの数で、複数社が継続的に競争するほどRFQは価格形成機能を持ちやすくなる。
第三は、原資産市場が閉じている時間帯の価格形成だ。24時間取引できる株式トークンでは、ニューヨーク市場が閉まっている間も誰かが価格を提示しなければならない。RFQがその時間帯にも機能するなら、マーケットメーカーは単なる流動性供給者ではなく、時間外の価格発見を担う存在になる。
RWA市場が大きくなるほど、トークン発行だけでは差別化しにくくなる。その次に重要になるのは、価格提示、注文ルーティング、ヘッジ、決済という市場の裏側だ。ロビンフッド・ウォレットへのアルカス統合は、トークン化株式の競争が銘柄数から流動性と執行方式の設計へ移る過程として見ることができる。