Last Updated on 2026年10月15日 by oba3
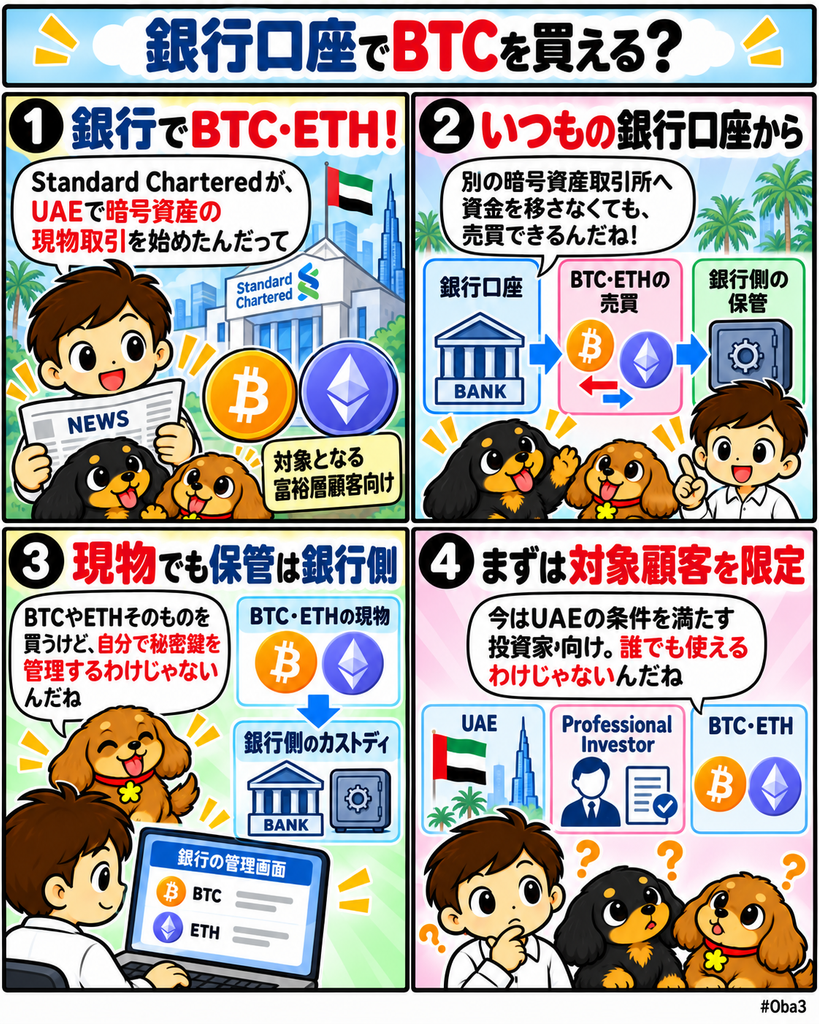
スタンダードチャータード(Standard Chartered)は2026年10月14日、UAEの富裕層顧客向けにビットコイン(Bitcoin)とイーサリアム(Ethereum)を直接売買できる暗号資産取引サービスを開始した。対象はまずUAEのProfessional Investorに該当する顧客で、既存のStandard Chartered銀行口座からBTCとETHを購入・売却できる。
今回の焦点は、銀行が暗号資産ETFやデリバティブを仲介することではない。顧客が外部取引所や自己管理ウォレットへ資金を移さず、既存の銀行関係の中で現物暗号資産へアクセスし、カストディと決済まで同じ閉じた金融基盤で処理できることだ。銀行口座、売買、保管を一つの導線へまとめることで、暗号資産取引を独立した外部サービスではなくウェルスマネジメントの一部へ取り込もうとしている。
何が起きたのか?
Standard Charteredは10月14日、UAEで富裕層向けの暗号資産取引サービスを正式に開始した。同行によると、国際銀行がUAEの富裕層向けに同種のサービスを提供するのは初めてで、Standard Chartered自身にとっても富裕層向け現物暗号資産取引の世界初展開になる。
開始時点で売買できるのはBTCとETH。対象顧客は既存のStandard Chartered銀行口座を利用し、別の暗号資産取引所口座や第三者ウォレットを用意せずに取引できる。
提供対象は富裕層顧客全体ではなく、まずUAEでProfessional Investorの条件を満たす顧客に限定される。同行は将来的に他市場へ広げる計画も示しているが、開始地域や時期は公表していない。
サービスは同行のウェルス・アンド・リテール・バンキング部門とコーポレート・アンド・インベストメント・バンキング部門が連携し、SCベンチャーズ(SC Ventures)が支援するゾディア・マーケッツ(Zodia Markets)とも協力して構築された。UAEでは仮想資産規制庁(VARA)のライセンス承認を受けて提供される。
取引後の資産は銀行のエコシステム内でカストディと決済まで処理する閉ループ型の構造を採用する。顧客が購入したBTCやETHを外部ウォレットへ移して管理することを前提とせず、銀行側が機関グレードの保管基盤と決済をまとめて提供する。
なぜ重要なのか?
銀行経由で暗号資産へ投資する手段自体はすでに存在する。ETF、仕組み商品、OTCデリバティブなどを利用すれば、暗号資産価格へのエクスポージャーを持つことはできる。
今回異なるのは、顧客がBTCとETHそのものを現物として売買できる点だ。Standard Charteredは従来から暗号資産ETF、ストラクチャード商品、OTCデリバティブへのアクセスを提供してきたが、今回のサービスでは現物取引まで銀行のウェルス基盤へ入る。
富裕層にとっては、取引所の選定、法定通貨の送金、外部ウォレット管理などを別々に行う必要を減らせる。特に既存銀行との本人確認、資金管理、資産報告を維持しながら暗号資産へアクセスできる点は、専業取引所とは異なる利用経路になる。
ただし銀行経由で取引できるようになったからといって、暗号資産の価格変動や市場リスクが消えるわけではない。変わるのは資産そのものではなく、顧客がそこへ到達する金融インフラだ。
市場構造への影響
これまで多くの個人や富裕層が現物暗号資産を保有する場合、銀行から暗号資産取引所へ資金を送り、取引所内または外部ウォレットで保管する必要があった。銀行は入口となる法定通貨を提供していても、実際の売買と保管は別の企業が担っていた。
Standard Charteredの新サービスでは、この分断を銀行グループ側へ引き戻す。既存銀行口座から注文を出し、暗号資産を取得し、銀行側のカストディ基盤で保管するため、顧客関係が外部取引所へ移る割合を小さくできる。
この構造が広がれば、暗号資産取引所と銀行の競争領域はさらに重なる。暗号企業が預金や融資へ進出する一方、銀行は現物暗号資産の取引・保管へ進み、双方が顧客の資産残高を同じ金融画面へ集約しようとするためだ。
一方、Standard Charteredが今回すべてを単独で内製しているわけではない。Zodia Marketsなどグループ周辺の専門インフラも組み合わせており、顧客接点と規制責任を銀行が持ちながら、暗号市場特有の流動性や執行基盤を専門事業者と分業するモデルになる。
資金・規制・流動性との関係
今回のサービスでは、顧客資金が外部暗号取引所へ送金されることを前提としない。既存のStandard Chartered銀行口座から売買し、同行のエコシステム内でカストディと決済まで完了する閉ループ型を採用している。
この設計は、第三者ウォレットや外部プラットフォームへの資産移動に伴う運用リスクを減らす狙いがある。一方で、利用者が自由に外部ウォレットへ暗号資産を引き出せる自己管理型サービスと同じではなく、銀行管理下のカストディとして理解する必要がある。
規制面ではVARAの承認を受け、まずProfessional Investorへ対象を限定している。これは一般の個人顧客向けに無制限で現物暗号資産を提供するサービスではなく、UAEの規制枠組みの中で一定の投資家区分から開始する形だ。
またStandard Charteredは2026年9月、UAEの機関投資家向けにもBTCとETHの現物取引を開始している。ただしそちらはStandard Chartered DIFCを通じた法人・機関向けサービスで、顧客はカストディアンを選択できる。今回の富裕層向けサービスは、既存銀行口座と閉ループ型カストディを組み合わせた別の顧客導線になる。
つまり同行は同じBTC・ETH現物市場へ、機関投資家と富裕層で異なる金融インターフェースを用意し始めている。資産は同じでも、顧客区分に応じて執行、保管、規制上の入口を分ける構造だ。
初心者向け補足
現物取引とは、BTCやETHの価格に連動する商品を買うのではなく、暗号資産そのものを購入・売却する取引だ。ETFでは投資家がファンド持分を保有するが、現物取引では実際の暗号資産残高が取引対象になる。
今回のStandard CharteredのサービスでもBTCとETHそのものを売買するが、顧客自身が秘密鍵を管理する自己管理型ウォレットを使う必要はない。保管は銀行側のカストディ基盤で行われる。
そのため「現物を直接買う」と「自分のウォレットへ直接保管する」は別の概念になる。今回直接なのは価格連動商品を介さずBTCとETHを売買する点であり、資産管理は銀行のカストディサービスを利用する。
また対象となるProfessional Investorは、一般のすべての銀行利用者を指すものではない。UAEの規制基準を満たす一定の投資家が最初の利用対象となる。
Web3Timesの視点
今回見るべきなのは、Standard CharteredがBTCとETHを扱い始めたという銘柄追加ではない。銀行口座、現物取引、カストディ、決済を同じ金融関係の中へ閉じたことだ。
第一の観測点は、顧客資金が外部取引所を経由しなくなる割合である。銀行口座内から直接注文できれば、法定通貨を専業取引所へ送るという従来の入口を銀行自身が代替できる。これは暗号市場で誰が顧客残高を保持するかという競争に直結する。
第二はカストディとの統合だ。Standard CharteredはUAEですでに機関向けデジタル資産カストディを提供しており、今回の富裕層向け取引では売買後の保管まで閉ループで組み込んだ。執行だけを提供するより、顧客資産との関係を長く維持できる。
第三は機関向けサービスとの違いである。9月に開始した機関向け現物取引では、顧客がStandard Chartered以外のカストディアンを選ぶこともできる。一方、今回の富裕層向けモデルは銀行エコシステム内で取引と保管を一体化する。顧客層によって、オープンな機関接続と閉ループ型ウェルスサービスを使い分けている。
第四は銀行のデジタル資産事業が点ではなく一つのスタックになり始めていることだ。同行は現物取引、カストディ、トークン化、担保連携、ステーブルコイン関連サービスを複数地域で広げている。富裕層向け現物取引が加わることで、デジタル資産を通常のウェルスマネジメント商品群へ組み込む動きが一段進んだ。
暗号資産の機関化は、ETFを証券口座へ追加するだけでは終わらない。顧客が銀行口座から直接現物を売買し、そのまま銀行のカストディで保有できるなら、暗号資産市場への入口そのものが伝統金融へ移る。Standard CharteredのUAEでの今回の展開は、銀行が暗号商品を外部から仲介する段階から、現物取引と保管を自社の資産管理基盤へ組み込む段階へ進んだ事例として見ることができる。