Last Updated on 2026年10月20日 by oba3
ブラックロック(BlackRock)は2026年10月19日、ビットコイン関連ETF「iShares Bitcoin Managed Protection ETF」の登録届出書を米証券取引委員会(SEC)へ提出した。予定ティッカーはPBITで、iShares Bitcoin Trust ETF(IBIT)などを参照するオプションを使い、ビットコイン価格の上昇に一定範囲で参加しながら下落幅を抑える運用を目指す。
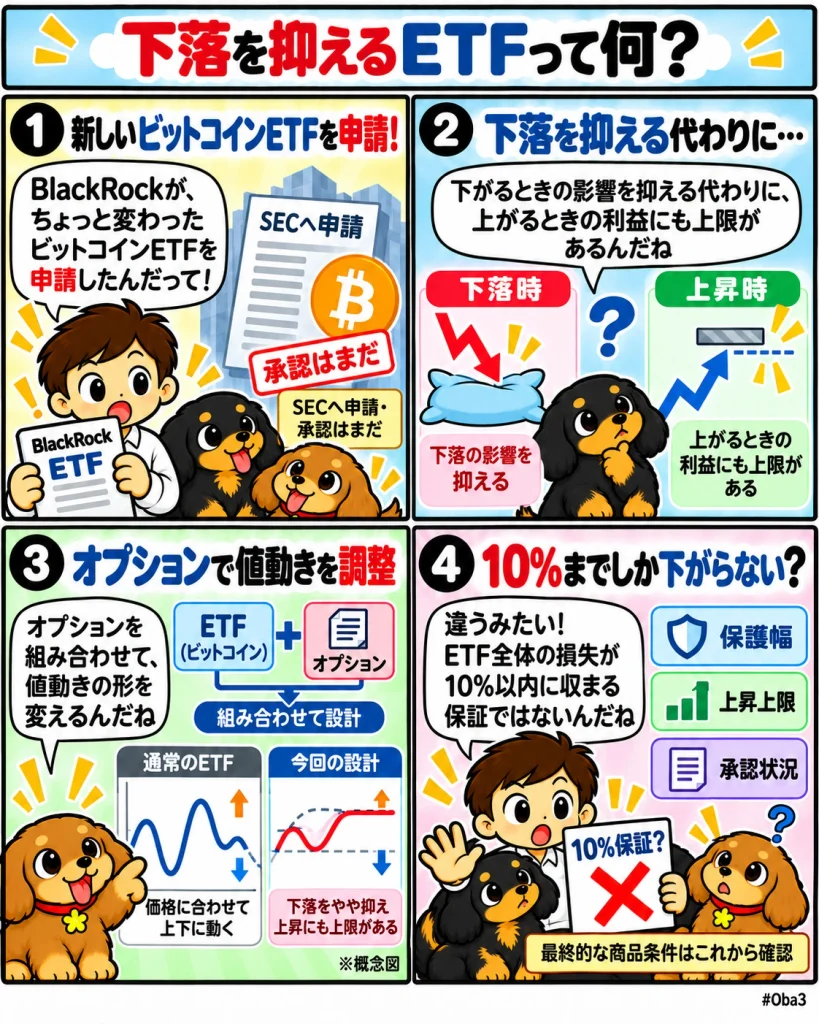
ただし、今回の提出は商品承認や上場開始を意味しない。また「下落保護」は元本保証でも固定された10%損失上限でもない。申請書では個々のオプション運用単位について開始時点の損失幅を概ね10%程度へ抑える設計を基本とする一方、複数の運用期間を重ねるため、ETF全体として固定された保護幅や上昇上限は設定されない。現物ビットコインをそのまま保有する商品とは損益構造が大きく異なる。
何が起きたのか?
ブラックロックは10月19日付のSEC提出書類で、iShares Bitcoin Managed Protection ETFをiShares Trustへ追加する登録変更を提出した。
ファンドの投資目的は、IBITや同様のビットコイン関連資産への上昇エクスポージャーを一定の上限まで確保しながら、下落に対する一定の保護を目指すことだ。ビットコインやIBITそのものを大量に直接保有するのではなく、主にIBITなどを参照するコールオプションの組み合わせと短期債券・現金同等物を使って損益を作る。
基本となる一つの運用単位では、参照資産価格より低い行使価格のコールを買い、より高い行使価格のコールを売る。購入するオプションの行使価格は通常、運用開始時の参照資産価格の約90%に設定されるため、その時点では参照資産下落に対する最大損失幅が概ね10%程度になる設計だ。
一方、売却するコールオプションの行使価格が上昇利益の上限になる。この上限は市場環境によって決まり、固定ではない。管理手数料などの具体的な数字も申請時点では空欄で、商品条件は今後変更される可能性がある。
なぜ重要なのか?
現物型のIBITでは、ビットコイン価格が上がれば基本的に上昇を取り込み、下がれば同様に下落の影響を受ける。今回のPBITは、この対称的な値動きを意図的に変える。
投資家は上昇余地の一部を放棄する代わりに、一定範囲の下落をオプションで吸収することを目指す。これはビットコインの価格上昇を最大限取りに行く商品ではなく、損益分布そのものを加工した金融商品になる。
この違いによって、現物ビットコインや通常の現物ETFでは価格変動が大きすぎると判断していた投資家にも、別の選択肢が生まれる可能性がある。特に証券口座の中で損失管理を重視する投資家にとっては、単純な現物連動とは異なる商品設計になる。
市場構造への影響
ビットコインETF市場ではこれまで、主な競争軸は手数料、流動性、カストディ、現物価格への連動精度だった。PBITのような商品が加わると、競争は「ビットコインへどうアクセスするか」から「どの損益形状でアクセスするか」へ広がる。
ブラックロックの申請書では、ファンドは複数のオプショントランシェを重ねて運用する。そのため、ある一つのトランシェでは約10%の初期損失幅が設定されても、ETF全体で常に10%を超える損失が防がれるわけではない。
さらに参照資産が運用開始後に大きく上昇すると、その時点の価格から見た下落余地は10%を超える場合がある。ブラックロック自身も、各トランシェの保護開始水準、損失幅、上昇上限は時間とともに変化すると説明している。
したがってこの商品は「ビットコインの下落を10%までに限定するETF」ではない。複数のオプション戦略を組み合わせ、下落の一部を緩和しながら上昇も一定範囲まで取り込む運用商品として理解する必要がある。
資金・規制・流動性との関係
ファンドは参照資産に連動するオプションに加え、現金、マネー・マーケット・ファンド、短期米国債などの短期固定収益資産を保有する予定だ。これらの利息収入をオプション購入コストの一部へ充てることで、保護戦略を維持する。
一方、上昇局面では売却したコールによって利益が制限される。ビットコインやIBITが急騰しても、ファンドは一定水準を超える上昇をそのまま受け取れない。下落保護には、上昇余地を手放すという明確なコストがある。
また、極端な市場変動時にはオプション価格や流動性が変化し、想定していた保護水準や上昇参加率が低下する可能性がある。申請書も、極端な相場では投資家が投資額の一部または全部を失う可能性を明記している。
規制面では、今回確認できるのは登録書類の提出までだ。SECが商品を承認したわけでも、取引開始日が決まったわけでもない。今後の修正届出、上場手続き、最終的な目論見書を確認する必要がある。
初心者向け補足
通常の現物ビットコインETFは、ビットコイン価格への連動をできるだけそのまま提供する。一方、PBITはオプションを使って値動きを加工する。
たとえば開始時の参照価格が100だとして、約90の水準から保護が始まるオプションを組み合わせれば、最初の設計上は約10%を超える下落部分を抑えることができる。一方で120や130など一定の上昇水準に達すると、それ以上の利益を受け取れない設計にすることもできる。
ただしPBITでは複数のトランシェが異なる時点で開始するため、ファンド全体を単純な「10%下落保護、20%上昇上限」のように固定して理解することはできない。
また「Protection」という名称でも元本保証ではない。市場環境、オプション価格、ファンド費用、保有時期によって実際の損益は変わる。
Web3Timesの視点
今回見るべきなのは、ブラックロックがもう一つビットコインETFを申請したという本数の増加ではない。ビットコインの価格リスクそのものを加工し、伝統的な証券商品で使われてきた保護型の損益設計を暗号資産へ持ち込んだことだ。
第一の観測点は最終的な保護幅である。申請時点では各トランシェの開始時に約10%の最大損失幅を基本としているが、ブラックロックにはその水準を変更する裁量があり、ETF全体として固定されたフロアは存在しない。
第二は上昇上限だ。下落を抑える代わりにどれだけの上昇を放棄するのかによって、通常のIBITとの役割分担が決まる。相場が強い期間ほど、この上限が投資家の機会損失として目立つ。
第三は投資家層である。現物ビットコインETFが価格への直接的な参加を求める投資家向けだとすれば、PBITは損失管理を重視する資産配分型の需要を狙う商品になる可能性がある。実際に新しい資金を呼び込めるかは、承認後の資産流入で確認する必要がある。
第四はオプション市場への波及だ。PBITが大規模化すれば、IBIT関連オプションの売買、ヘッジ、短期債券運用も増える。ビットコインへの資金流入が現物購入だけでなく、オプション市場を介したリスク移転へ広がる点が重要になる。
ビットコインの制度金融化が進むほど、商品設計は「保有するかしないか」の二択から離れていく。上昇参加率、下落保護、インカム、レバレッジなどを組み合わせた商品が増えれば、暗号資産への資金流入経路も細分化する。ブラックロックのPBIT申請は、現物ETFの普及後に始まる次の競争が、ビットコインそのものではなく損益構造の設計になることを示す動きとして見ることができる。