Last Updated on 2026年10月6日 by oba3
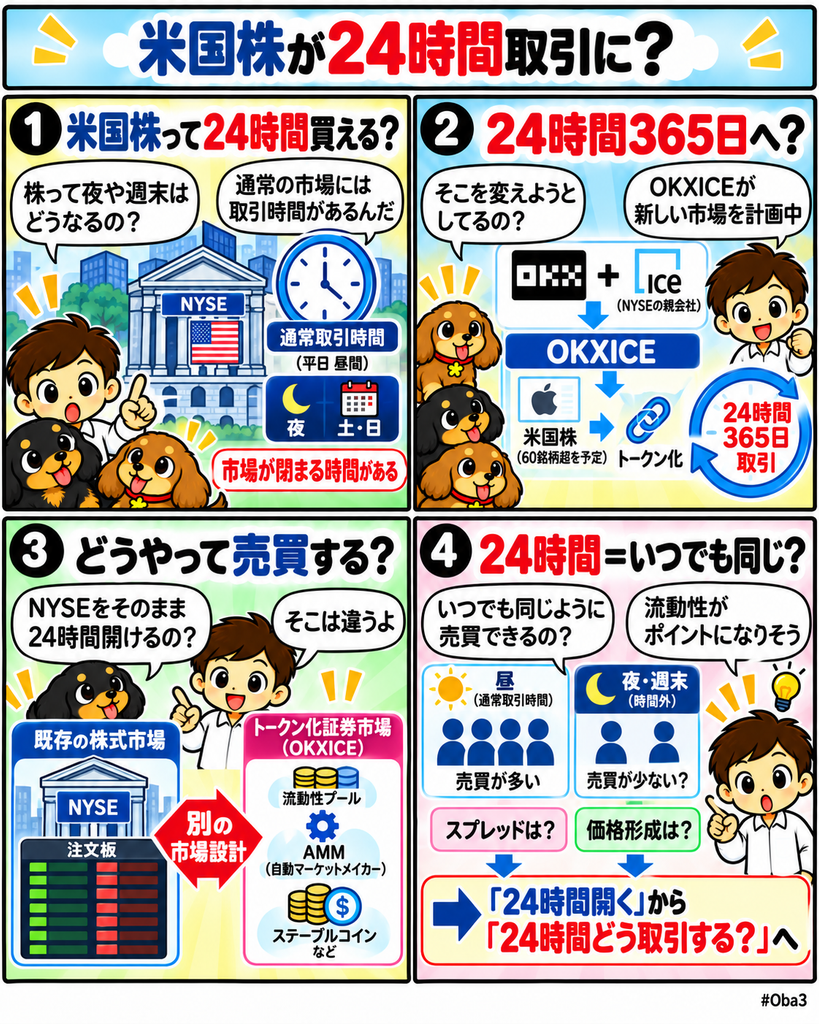
暗号資産取引所オーケーエックス(OKX)とニューヨーク証券取引所(NYSE)親会社インターコンチネンタル・エクスチェンジ(Intercontinental Exchange・ICE)の合弁会社OKXICEが、米国株をブロックチェーン上で24時間365日取引できるトークン化証券市場の開設へ動き出した。
OKXICEは米証券取引委員会(SEC)の新しいイノベーション免除制度を利用する意向を通知し、60銘柄超の米国株を対象とする計画を示している。重要なのは株式トークンの銘柄数ではない。平日の取引時間を前提としてきた米国株が、ステーブルコインとオンチェーン流動性を使って常時取引される市場へ拡張されようとしている点にある。
何が起きたのか?
OKXICEは2026年10月4日付の通知で、SECが9月に導入したイノベーション免除制度の下で、トークン化証券取引市場を運営する意向を示した。報道によると、計画では60銘柄を超える米国上場企業のトークン化株式を24時間365日取引できるようにする。
対象として報じられているのは、エヌビディア(Nvidia)、アップル(Apple)、マイクロソフト(Microsoft)、アマゾン(Amazon)、テスラ(Tesla)、JPモルガン・チェース(JPMorgan Chase)などの大型株に加え、コインベース(Coinbase)、ロビンフッド(Robinhood)、サークル(Circle)など暗号資産市場と関係の深い企業だ。
OKXICEはオーケーエックスとICEによる50対50の合弁事業として構成されている。ICEは2026年3月にオーケーエックスへの戦略投資と提携を発表し、NYSEのトークン化株式市場とオーケーエックスの利用者基盤を接続する構想をすでに示していた。
ICEの発表では、両社が市場設計、清算とリスク管理、データ、機関投資家向けアクセスなどで協力する方針も明らかにされている。今回の通知は、その構想がトークン化株式の具体的な取引市場へ進む動きとして位置付けられる。
ただし、現時点で24時間株式市場がすでに開始されたわけではない。開始日は公表されておらず、SECの免除制度が定める条件や、対象企業への通知手続きなどを満たす必要がある。
なぜ重要なのか?
米国株のトークン化自体は新しいものではない。オーケーエックスはすでに米国外の対象地域で、米国株やETFへの価格エクスポージャーを提供するトークン化商品を24時間365日取引できるサービスを展開している。
今回異なるのは、SECが米国上場株式そのものをオンチェーンで取引するための制度的な実験枠を設け、その制度へICEとオーケーエックスの合弁会社が参加しようとしている点だ。
SECは2026年9月17日、トークン化NMS株式を扱うトークン化証券市場に対し、一定条件の下で取引所登録義務などを一時的に免除するイノベーション免除制度を導入した。
制度では単に株価へ連動するトークンを発行すればよいわけではない。対象トークンには従来株式と同等の権利や特典を持たせることが求められ、第三者がトークン化する場合には上場企業へ事前通知し、異議を申し立てる機会も設ける必要がある。
つまり、暗号市場で流通してきた株価連動型トークンと、米国証券市場の株主権を維持したオンチェーン株式は同じものではない。今回の制度は後者を実験するための枠組みに近い。
市場構造への影響
今回のニュースの核心は、株式をブロックチェーンへ載せること以上に、取引時間と流動性形成の方式が変わる可能性にある。
従来の米国株市場には通常取引時間があり、時間外取引も存在するものの、暗号資産のように週末を含めて常時同じ市場が開いているわけではない。これに対してOKXICEが計画する市場は24時間365日の取引を前提としている。
さらにSECの制度では、トークン化証券市場が許可された参加者向けの自動マーケットメーカーや流動性プールを利用することを想定している。これはNYSEの既存注文板をそのまま24時間延長する設計とは異なる。
オーケーエックス側のブロックチェーン基盤と、ICEが持つ規制市場の運営経験が組み合わされれば、株式市場の一部に暗号市場で発達した常時取引とオンチェーン流動性の仕組みが持ち込まれることになる。
ただし、これを「NYSEそのものが24時間365日化する」と捉えるのは正確ではない。今回計画されているのはOKXICEによる別のトークン化証券市場であり、NYSEの既存株式市場がそのままブロックチェーンへ移行するわけではない。
資金・規制・流動性との関係
24時間取引を成立させる最大の課題の一つが流動性だ。市場が長時間開いていても、買い手と売り手が十分に存在しなければスプレッドが広がり、価格形成は不安定になる。
特に週末や米国市場の通常取引時間外では、原株市場からリアルタイムの価格形成が得られない時間帯が生じる。その環境でトークン化株式の価格をどのように原株へ近づけるのか、流動性提供者がどの程度の資本を供給するのかが重要になる。
SECのイノベーション免除制度も、この問題を前提に設計されている。制度では取引可能な銘柄数や取引量に上限を設けるほか、取引価格、取引量、時刻、流動性プールの情報など一定のデータを公開することを求めている。
さらに原株が主要取引所で売買停止になった場合、トークン化証券市場側でも同時に取引を停止しなければならない。24時間市場になっても、既存の証券市場から完全に独立した価格形成が認められるわけではない。
ここが暗号資産市場との大きな違いになる。常時取引やオンチェーン決済という技術を導入しながら、株主権、発行企業、売買停止、取引データ公開といった既存証券市場のルールを残す必要があるためだ。
初心者向け補足
トークン化株式とは、株式に関する権利や価格へのエクスポージャーをブロックチェーン上のトークンとして表現する仕組みだ。ただし、すべての株式トークンが実際の株式と同じ権利を持つわけではない。
現在オーケーエックスが一部地域で提供しているトークン化株式商品には、原株への経済的なエクスポージャーを提供する一方、直接の株式保有や議決権を与えない商品も存在する。
これに対しSECの新制度では、対象となるトークン化NMS株式について、従来株式と同等の権利や特典を保有者へ提供することが条件になっている。この違いは、単純な株価連動商品とオンチェーン上の株式を区別するうえで重要になる。
また24時間取引できることと、いつでも同じ価格と流動性で取引できることも同じではない。週末や深夜には取引参加者が減り、通常市場が開いている時間よりスプレッドが広がる可能性がある。
Web3Timesの視点
OKXICEの計画で注目したいのは、何銘柄の株式がトークン化されるかではない。米国株の取引時間、価格形成、流動性提供が暗号市場型の設計へどこまで近づくのかだ。
第一の観測点は時間外の流動性になる。24時間365日の市場を作ること自体は技術的に可能でも、NYSEが閉まっている時間帯に十分な売買と狭いスプレッドを維持できるかは別問題だ。
第二は価格形成だ。通常取引時間中は原株市場との裁定が働きやすいが、週末には参照する米国株市場そのものが停止する。そこで形成されたオンチェーン価格が、次のNYSE取引開始時にどのように原株価格へ収束するのかが重要になる。
第三は株主権と取引インフラの接続である。単なる株価連動トークンではなく、従来株式と同等の権利を保ちながらオンチェーン取引を成立させられれば、RWAの競争軸はトークン発行数から市場インフラへ移る。
第四はICEの役割だ。今回の市場はNYSEそのものではないが、世界最大級の証券取引所グループを運営するICEが暗号取引所と共同で市場設計へ参加している点は大きい。暗号市場の24時間取引、ステーブルコイン、オンチェーン流動性と、伝統市場の規制、株主権、リスク管理をどこまで一つの仕組みに組み込めるかが試される。
株式トークン市場の次の競争は、銘柄をブロックチェーンへ載せることだけでは決まらない。通常市場が閉まった後も価格を形成し、流動性を維持し、権利処理と規制要件を満たせるかが本質になる。OKXとICEの共同展開は、RWAを単なる資産のトークン化ではなく、株式市場そのものを常時取引型へ再設計する実験として見ることができる。