Last Updated on 2026年10月13日 by oba3
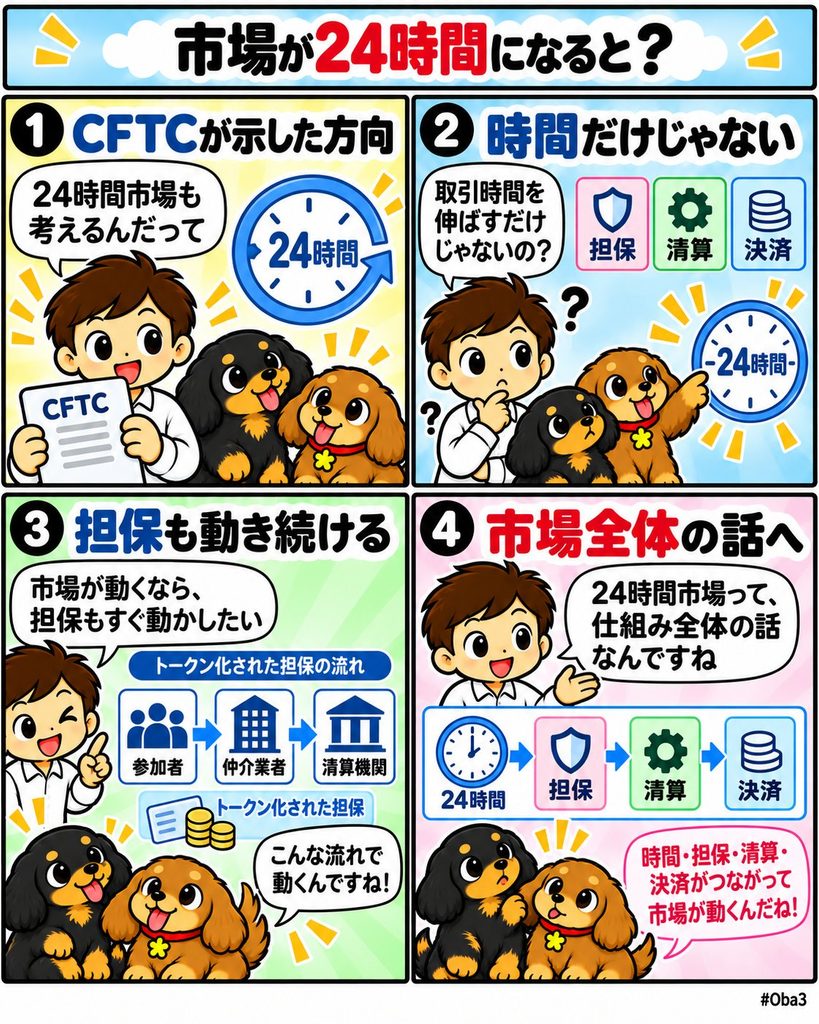
米商品先物取引委員会(Commodity Futures Trading Commission・CFTC)のマイケル・セリグ(Michael S. Selig)委員長が2026年9月22日、米国債市場会議で、大規模なトークン化、オンチェーン金融、24時間取引へ対応できる市場制度を整える必要性を示した。セリグ氏はブロックチェーンを単なる暗号資産向け技術としてではなく、即時に近い決済や担保移動を可能にする金融市場基盤として位置付けた。一方で、すべての市場を一律に24時間化する方針ではなく、暗号資産や貴金属など適性のある市場から検討する姿勢も明確にしている。今回を見るべきなのは新しい商品が追加されるかではなく、取引時間、担保、清算、決済を含む市場運営そのものが常時接続型へ変わる可能性だ。
何が起きたのか?
セリグ委員長は9月22日の講演で、今後の市場には大規模なトークン化への準備、既存規則の調整、ブロックチェーンやAIの大規模利用、オンチェーン金融と24時間市場への対応が必要だと説明した。
特にトークン化された実世界資産について、ほぼ即時の決済と、清算機関、仲介業者、最終利用者の間で担保をリアルタイムに移動できる点を利点として挙げた。セリグ氏は、トークン化が一部の暗号資産市場に限られず、より広い資産クラスへ利用される将来像を示している。
ただし、これはCFTCが全デリバティブ市場の24時間化を決定したという発表ではない。セリグ氏自身の政策方針を示した発言であり、24時間取引については商品ごとの性質を踏まえる必要があると強調した。
なぜ重要なのか?
現在の伝統金融市場では、取引時間と決済時間が必ずしも一致しない。市場が閉じている時間帯があり、取引後の清算や担保移動も複数のシステムと営業時間に依存する。
暗号資産市場では24時間取引が一般化しているため、グローバルな投資家から見ると、株式や一部デリバティブとの間には利用可能時間の差がある。CFTCがこの違いを制度設計上の課題として扱い始めれば、暗号市場で先に普及した常時取引の仕組みが、伝統的なデリバティブ市場へ部分的に取り込まれる余地が広がる。
さらにトークン化が組み合わされると、変更対象は取引時間だけではない。担保をトークンとして管理し、取引後すぐに移転できれば、資金や証券を次の取引へ使えるまでの時間も短縮できる。
市場構造への影響
CFTCはすでに2026年5月、24時間取引、清算、決済を検討する登録市場や清算機関、先物取次業者に向けたスタッフ指針を公表している。対象は指定契約市場、スワップ執行施設、デリバティブ清算機関などで、常時運営する場合にも監視、証拠金、障害対応など既存の規制責任を維持するよう求めた。
6月には標準的な先物契約を24時間化する場合の課題について意見募集も実施した。暗号資産や貴金属は常時取引との親和性が比較的高い一方、農産物、エネルギー、一部金融商品については参加者構成や現物市場との関係が異なるため、一律の移行には慎重な姿勢を取っている。
つまりCFTCが描いているのは、伝統市場をそのまま暗号取引所型へ変えることではない。既存の市場監視、証拠金、清算制度を残しながら、取引時間と技術基盤を拡張する方向に近い。
資金・規制・流動性との関係
トークン化と24時間市場が結び付くと、担保管理が重要になる。CFTCはすでに一部の決済用ステーブルコインを顧客証拠金として扱う場合のノーアクション措置や、トークン化担保に関するガイダンスを整備している。
これにより、常時取引する市場で必要な証拠金をデジタル資産として移動し、清算機関や仲介業者の間で迅速に再配置する仕組みを作る余地が生まれる。一方、24時間市場では夜間や週末も証拠金不足、価格急変、システム障害へ対応できなければならない。
そのため取引時間を延ばすだけでは十分ではない。市場監視、清算、流動性供給、資金移動、オペレーション担当まで24時間対応できるかが制度上の条件になる。
初心者向け補足
トークン化とは、株式、債券、担保などの金融資産に関する権利や記録をブロックチェーン上で扱える形にすることだ。必ずしも新しい暗号資産を作ることを意味しない。
また24時間取引とオンチェーン化も同じ概念ではない。既存システムのまま取引時間だけを延ばすこともでき、逆にブロックチェーンを使っていても営業時間を限定することはできる。今回CFTCが示しているのは、この二つを市場近代化の課題として同時に考える方向性だ。
現時点では、すべての米国先物市場が24時間化される時期や、全資産がトークン化される計画が決まったわけではない。商品ごとの意見募集や既存制度の調整を経ながら進める段階にある。
Web3Timesの視点
今回の発言で注目したいのは、CFTCがトークン化を新しい金融商品のカテゴリーとしてではなく、市場を動かす基盤技術として語り始めている点だ。
取引が24時間になり、担保がリアルタイムで移動し、決済まで短時間で完了するなら、伝統市場と暗号市場を分けてきた営業時間や資産移転速度の差は小さくなる。一方で、常時稼働する市場には常時監視と常時清算が必要になるため、技術導入だけでは制度は完成しない。
今後見るべきなのは、CFTCがどの資産クラスから24時間化を認めるのか、トークン化担保をどこまで正式な証拠金制度へ組み込むのか、清算機関がリアルタイム担保移動へ対応するのかという点だ。
米国市場の次の転換は、暗号商品を既存取引所へ追加するだけでは終わらない可能性がある。取引時間、担保、清算、決済を一つの連続したデジタル基盤として再設計できるかが、トークン化金融の制度化を左右する段階に入っている。