Last Updated on 2026年10月9日 by oba3
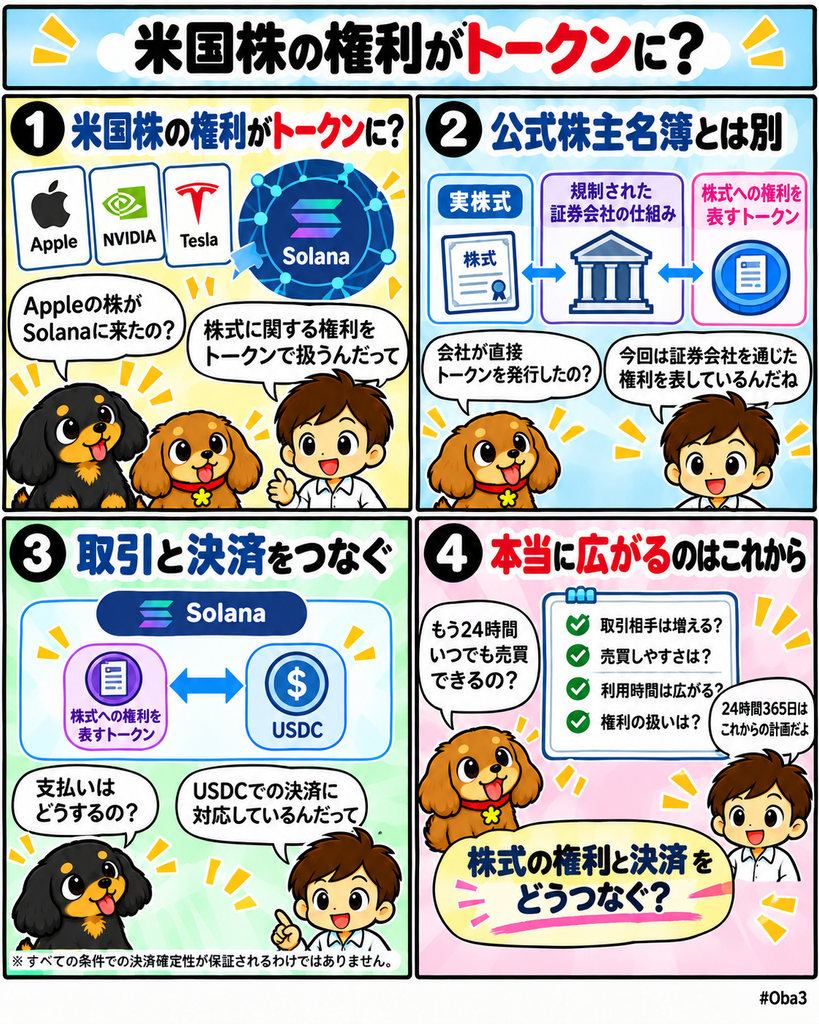
セキュリタイズ(Securitize)は2026年10月8日、アップル(Apple)、エヌビディア(Nvidia)、テスラ(Tesla)など主要米国株への証券上の権利を、ソラナ(Solana)上のトークンとして取引できる「Securitize Stocks」を開始した。対象にはマイクロソフト(Microsoft)、アマゾン(Amazon)、アルファベット(Alphabet)、メタ(Meta)、ネットフリックス(Netflix)、サークル(Circle)、ストラテジー(Strategy)、パランティア(Palantir)などが含まれる。
今回の本質は、発行企業の公式株主名簿そのものがSolanaへ移ったことではない。セキュリタイズは、規制された証券会社インフラで保有する実株式を1対1で裏付けとし、その株式に対する法的なsecurity entitlementをConvertible Entitlement Tokenとしてオンチェーンで表現する。重要なのは、株価連動商品を増やすことではなく、証券権利、流動性、USDC決済をどこまで一つのオンチェーン市場へ接続できるかだ。
何が起きたのか?
セキュリタイズは10月8日、Solana上で米国equityへのsecurity entitlementを取引できるSecuritize Stocksを正式に開始した。初期ラインアップにはApple、Microsoft、Nvidia、Alphabet、Tesla、Meta、Amazon、Netflix、Circle、Strategy、Palantirなどが含まれ、SpaceX関連のSPCXも対象に含まれている。
そのため、初期商品群すべてを単純に「米国上場株」と呼ぶのは正確ではない。中心は米国企業の株式や株式関連権利だが、商品ごとの法的構造を確認する必要がある。
今回利用されるのがConvertible Entitlement Tokenだ。これは発行企業が直接Solana上で発行した株式ではなく、セキュリタイズの規制されたブローカレッジ基盤を通じて保有される実株式へのsecurity entitlementをトークンとして表現する仕組みになる。
各トークンは原則として実株式によって1対1で裏付けられ、対象となる配当や議決権などの経済的・株主的利益を反映する設計とされている。一方、トークン保有者のウォレットアドレスがAppleやNvidiaなど発行企業の公式株主名簿へ直接記録されるわけではない。
セキュリタイズは将来、発行企業自身がissuer-sponsored tokenized shareを採用した場合に、現在のConvertible Entitlement Tokenからその正式なオンチェーン株式構造へ移行できるよう設計している。現在の仕組みは、その将来形へ接続する中間レイヤーとして位置付けられる。
取引はUSDC決済に対応し、開始時点では米国市場の拡張取引時間を中心に提供される。24時間365日の取引は将来計画であり、現時点ですべての対象商品が週末を含め常時取引できる状態ではない。
なぜ重要なのか?
株式トークン化では、ブロックチェーン上に価格連動トークンを発行するだけなら技術的なハードルは比較的低い。しかし機関投資家や規制市場へ広げるには、そのトークンがどの法的権利を表し、実際の株式とどう結び付いているかが重要になる。
今回のSecuritize Stocksでは、発行企業の株式そのものをウォレットへ直接登録するのではなく、規制された証券インフラの中で保有される株式への権利をオンチェーンで表現する。この二層構造によって、既存の証券法制を維持しながらブロックチェーン上で移転・取引する道を作っている。
この違いは単なる法務上の細部ではない。発行企業の株主名簿、ブローカレッジ上のsecurity entitlement、ウォレット上のトークン記録をどう対応させるかによって、配当、議決権、企業行動、移転制限の処理方法が決まるためだ。
したがって今回のニュースは「株式がSolanaへ移った」と読むより、「伝統証券の権利関係を壊さず、オンチェーン市場へ持ち込む中間構造が実装された」と見る方が正確になる。
市場構造への影響
今回オンチェーン化しているのは、発行企業の公式所有記録そのものではなく、証券へのsecurity entitlement、取引流動性、決済の三つだ。
第一に、security entitlementがトークンとして表現される。これにより、規制された証券会社の帳簿上に存在する権利を、Solana上のウォレットやスマートコントラクトから扱えるようになる。
第二に、流動性がオンチェーンへ移る。セキュリタイズは2026年5月、ジャンプ・トレーディング(Jump Trading)とジュピター(Jupiter)を含むオンチェーン株式取引基盤を発表していた。今回10月8日の正式ローンチでは、ジャンプが主要な流動性提供者として位置付けられているため、ジュピターについては以前の基盤構想との接続として見るのが適切だ。
第三に、決済にはUSDCが使われる。証券への権利と決済資産が同じブロックチェーン上に存在すれば、売買後の資金移動を従来より短い時間軸で処理しやすくなる。ただし、同一チェーン上にあるだけで法的な決済確定性や完全なDvPが自動的に保証されるわけではない。
この三つが組み合わさることで、トークン化株式は単なる価格表示商品ではなく、規制された証券権利をオンチェーン市場へ流通させる新しい配布経路として機能し始める。
資金・規制・流動性との関係
セキュリタイズはブローカーディーラー、代替取引システム、トランスファーエージェントなど、既存証券市場で必要となる規制機能を持つ。この点が、暗号市場で発行される一般的な株価連動トークンとの大きな違いになる。
ただし、現在のConvertible Entitlement Tokenと発行企業自身の株主名簿は同じものではない。セキュリタイズが管理する証券権利と、発行企業側のregistered ownershipをどう接続するかは、将来issuer-sponsored tokenized shareへ移行できるかを見るうえで重要になる。
流動性についても、トークン化しただけでは十分ではない。取引量、スプレッド、マーケットメーカーの資本供給が不足すれば、既存の証券市場より取引条件が悪くなる可能性がある。ジャンプなどの流動性提供者が、拡張取引時間や将来の24時間市場でどの程度価格を提示できるかが焦点になる。
セキュリタイズは将来的にNYSE系のデジタル取引基盤やOKXICEへの展開も計画している。ただし、これは通常のNYSE現物株市場へすでに接続済みという意味ではない。今後立ち上がる別のデジタルvenueへの展開計画として区別する必要がある。
こうした市場が成立すれば、証券権利を一つのトークン形式で複数venueへ配布し、USDCなどのオンチェーン資金で決済する構造へ近づく。RWA市場の競争は、資産を発行する能力だけでなく、どれだけ多くの取引場所と流動性へ同じ法的権利を接続できるかで決まる可能性がある。
初心者向け補足
今回のトークンは、AppleやNvidiaが直接発行した新しい種類の株式ではない。セキュリタイズが規制された証券会社の仕組みで実株式を保有し、その株式に対して利用者が持つsecurity entitlementをトークンとして表現している。
security entitlementとは、証券会社などを通じて保有する株式に対して投資家が持つ法的な権利関係だ。現代の証券市場では、投資家がすべての株式を発行企業の株主名簿へ直接登録しているわけではなく、証券会社などを介して権利を保有する形が一般的に存在する。
Convertible Entitlement Tokenは、その権利関係をSolana上のトークンとして扱えるようにしたものと考えると分かりやすい。
将来、AppleやNvidiaなど発行企業自身が正式なオンチェーン株式を採用すれば、セキュリタイズは現在のトークンからその構造へ移行できる設計を示している。つまり現在は完全な「公式株主名簿のオンチェーン化」ではなく、その一段手前にある。
Web3Timesの視点
今回見るべきなのは、AppleやNvidiaなど有名銘柄がSolanaへ追加されたことではない。伝統証券の法的権利をどこまでオンチェーン流動性と決済へ接続できるかだ。
第一の観測点はConvertible Entitlement Tokenからissuer-sponsored tokenized shareへの移行である。現在はsecurity entitlementをトークン化する構造だが、将来発行企業自身がオンチェーン株主記録を採用すれば、権利の表現方法はさらに直接的になる。
第二は流動性だ。ジャンプが提供するオンチェーン市場で、通常市場と比べてどの程度のスプレッド、取引量、約定品質を維持できるかを見る必要がある。24時間化は営業時間を延ばすだけでは成立せず、通常市場が閉じている時間帯に誰が価格リスクを引き受けるかが重要になる。
第三はUSDC決済である。証券への権利とデジタルドルを同じネットワーク上で扱うことで、取引と決済を近づけることはできる。ただし法的な決済確定性、証券移転、資金移動をどの時点で最終とするかは規制市場側の設計も必要になる。
第四はNYSE系デジタル市場やOKXICEへの展開だ。現在のSecuritize Stocksが複数の規制されたvenueへ広がれば、同じsecurity entitlementを異なる市場へ配布する仕組みが形成される可能性がある。
RWA市場で本当に重要なのは、株式をブロックチェーンへ載せた数ではない。実株式に対する法的権利、規制された証券会社、マーケットメーカー、ステーブルコイン決済、将来のデジタル取引所を一つの流通網として接続できるかが重要になる。Securitize Stocksは、発行企業の公式株主名簿をそのままSolanaへ移したものではないが、既存証券のsecurity entitlementをオンチェーン市場へ持ち込み、将来の直接的なトークン化株式へ橋を架ける事例として見ることができる。