Last Updated on 2026年10月22日 by oba3
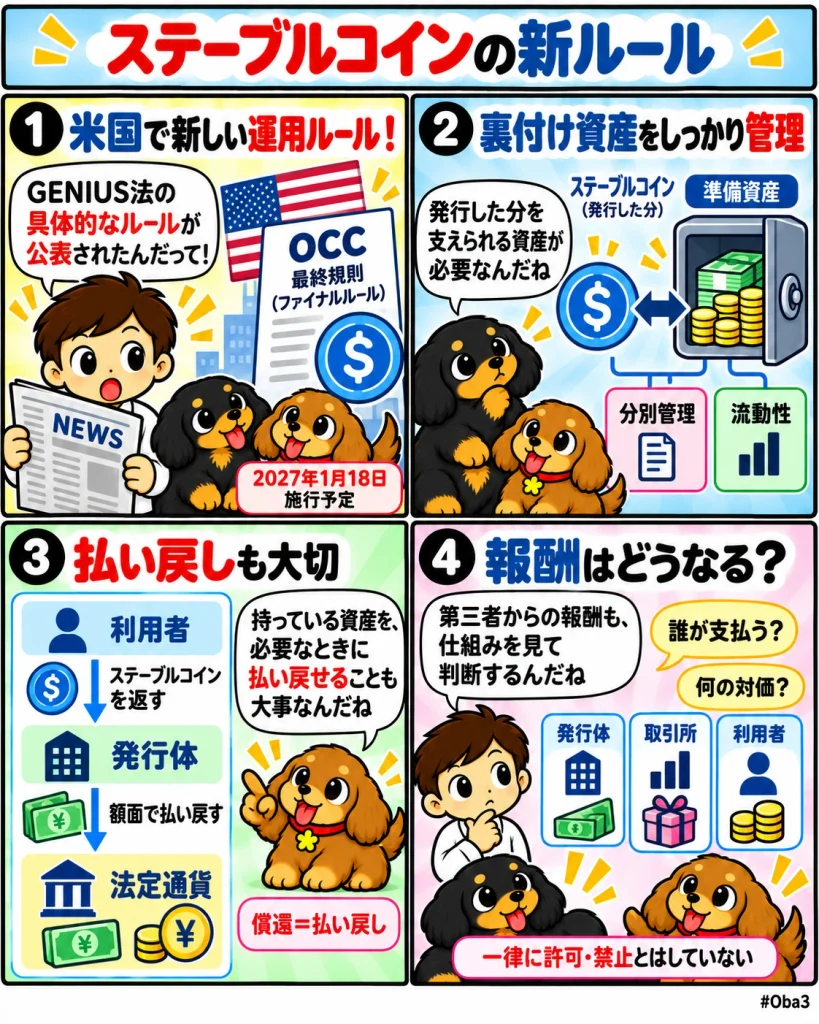
米通貨監督庁(OCC)は2026年10月21日、決済用ステーブルコインを規制するGENIUS法の実施に向けた最終規則を公表した。規則は2027年1月18日に施行され、OCCの監督対象となる発行体について、準備資産、償還、リスク管理、監査・報告、カストディ、申請、資本などの具体的な枠組みを定める。
同時に注目されるのがステーブルコイン保有者への報酬だ。GENIUS法は発行体が保有、利用、維持だけを理由として利息や利回りを支払うことを制限しているが、第三者を介した報酬まで一律に許可または禁止する明確な線引きをOCCは示さなかった。個別の仕組みについて、誰が支払い、何を条件に報酬が発生し、発行体がどの程度関与しているかを事実関係ごとに評価する方針だ。
何が起きたのか?
OCCはBulletin 2026-50で、GENIUS法に基づく最終規則を発表した。GENIUS法は2025年7月18日に成立し、米国内で決済用ステーブルコインを発行できる主体や監督制度を定めた。今回の最終規則と法律の主要規定は2027年1月18日に発効する。
対象には、全米銀行や連邦貯蓄金融機関の子会社、OCCから承認を受ける連邦適格決済用ステーブルコイン発行体、一定の場合の州認可発行体、外国の決済用ステーブルコイン発行体などが含まれる。
新設される12 CFR Part 15では、発行活動、準備資産、償還、リスク管理、監査・報告、カストディ、申請・登録、外国発行体の監督、承認取り消し、資本や運用上のバックストップなどを規定する。
一方、銀行秘密法、マネーロンダリング対策、米外国資産管理局による制裁対応については今回の最終規則だけでは完結しない。OCCは財務省と連携し、別の規則制定で対応するとしている。
さらにOCCは申請・免除手続きに関するガイダンスも公表した。既存発行体は2027年1月18日までに実質的に完成した申請を提出している場合、一定要件について一時的な免除を求められる。ただしOCCは、事前承認要件以外について広く免除する方針は示していない。
なぜ重要なのか?
これまでGENIUS法は、ステーブルコイン発行体が守るべき大枠を法律として定めていた。今回の最終規則によって、その大枠を実際の監督や申請へ落とし込む条件が具体化した。
特に重要なのが準備資産と償還だ。決済用ステーブルコインは額面での償還を前提とするため、発行残高に対応した識別可能な準備資産を維持し、その資産を発行体の一般財産と適切に分けて管理する必要がある。準備資産の構成だけでなく、日々の流動性や特定の相手先への過度な集中を避ける管理も求められる。
これは「1ドル相当の資産を持っていればよい」という単純な制度ではない。大量の償還請求が短期間に発生した際、準備資産を実際に現金化し、額面で払い戻せるかまで監督対象になる。
そのため今後は、ステーブルコインの信用力を発行残高やブランドだけで判断するのではなく、準備資産の種類、保管方法、流動性、償還方針、監査・報告体制まで確認する必要がある。
市場構造への影響
最終規則のもう一つの重要点が報酬プログラムの扱いだ。GENIUS法は、発行体がステーブルコインの保有、利用、維持だけを理由として利息や利回りを支払うことを禁じている。
一方、暗号資産取引所やウォレットなど第三者がステーブルコイン利用者へ報酬を付与するモデルはすでに存在する。こうした仕組みについてOCCは、一律に適法とする安全港も、一律に違法とする推定も採用しなかった。
最終規則では、第三者を介した支払いであっても、その報酬が実質的にステーブルコインを保有・利用・維持することだけを理由として支払われているのか、それとも別のサービス利用や契約条件など他の理由を含むのかを個別に見る方針が示された。
このため、同じ「4%報酬」でも法的評価が同じになるとは限らない。誰が費用を負担しているのか、発行体と取引所の契約関係はどうなっているのか、報酬を受け取るために別のサービス利用が必要なのかといった設計が重要になる。
OCCは既存の報酬プログラムについても、GENIUS法成立前から存在していたという理由だけで適法とは推定しないとしている。既存サービスだからそのまま継続できるという保証はない。
資金・規制・流動性との関係
準備資産規制が具体化すると、ステーブルコイン発行体の収益構造にも影響する。発行体は利用者から受け取った資金を自由に運用できるわけではなく、法律と規則で認められた高流動性資産を中心に準備を維持する必要がある。
準備資産から得られる利息は発行体にとって重要な収益源になり得るが、その収益をそのまま保有者への利回りとして還元できるとは限らない。ここで発行体の収益モデルと、取引所やウォレットによる利用者獲得のための報酬モデルが分かれる。
第三者報酬が個別判断になることで、発行体と取引所の契約設計も監督上の論点になる。発行体が第三者へ資金を渡し、第三者が形式上だけ報酬を支払うような構造であれば、規制回避と評価される余地がある。
一方、取引所が独自の会員制度や取引サービスの一部として報酬を負担する場合まで同じ評価になるとは限らない。OCCがあえて画一的な例示を避けたことで、今後は個別商品の契約内容と経済実態が重要になる。
また2027年1月18日以降、米国内で決済用ステーブルコインを発行する主体は原則として認可された発行体である必要がある。OCCは申請受付をまだ開始しておらず、必要な情報収集手続きについて行政管理予算局の最終承認後に開始時期を公表する予定だ。
初心者向け補足
ステーブルコインの準備資産とは、発行されたトークンを法定通貨へ戻すために発行体が保有する裏付け資産だ。1ドルのステーブルコインを発行したなら、利用者が償還を求めた際に1ドルを返せる仕組みが必要になる。
GENIUS法とOCC規則は、この裏付けを単なる企業の約束だけにせず、どのような資産を保有し、どう管理し、どう償還するかまで監督対象にする。
報酬については「ステーブルコインに利息を付けることが全面禁止された」と理解すると正確ではない。禁止の中心は発行体が保有などを理由に直接利回りを支払う仕組みであり、第三者による報酬については実際の契約と経済的な理由を見て判断される。
逆に「取引所が支払えば必ず許される」と考えるのも危険だ。名義上は第三者でも、実質的に発行体の報酬を迂回していると評価されれば問題になる可能性がある。
Web3Timesの視点
今回の最終規則で最も重要なのは、米国のステーブルコイン制度が法律の成立段階から、発行体の日常業務を監督できる段階へ移ったことだ。
第一の観測点は準備資産だ。今後は発行残高に対して十分な資産があるかだけでなく、どの金融機関や商品へ準備を置き、短期間の大量償還へ対応できる流動性を持っているかが重要になる。
第二は償還だ。ステーブルコインが決済手段として機能するには、二次市場で1ドル付近で取引されるだけでは足りない。発行体が額面で実際に償還できることが信用の基礎になる。
第三は報酬プログラムの個別評価である。今回の規則は、第三者報酬を一律に認める制度にも、一律に禁止する制度にもならなかった。発行体、取引所、利用者の間で資金がどう流れ、報酬が何の対価として支払われるかが審査対象になる。
第四は2027年1月18日までの移行だ。既存発行体は申請と場合によっては一時的な免除手続きを進める必要があり、新規参入企業は原則として承認後に米国内で発行を始めることになる。制度開始前の数カ月は、発行体がどの監督当局を選び、どの事業モデルを申請するかを見る期間になる。
GENIUS法によってステーブルコインの競争が終わるわけではない。むしろ今後は、準備資産の安全性、償還能力、流動性管理、報酬設計、第三者との契約を含めて競争することになる。OCCの最終規則は、ステーブルコインを単なる暗号資産商品ではなく、継続的な準備・償還・監督を伴う決済インフラとして運営する基準を具体化した点に意味がある。