Last Updated on 2026年10月14日 by oba3
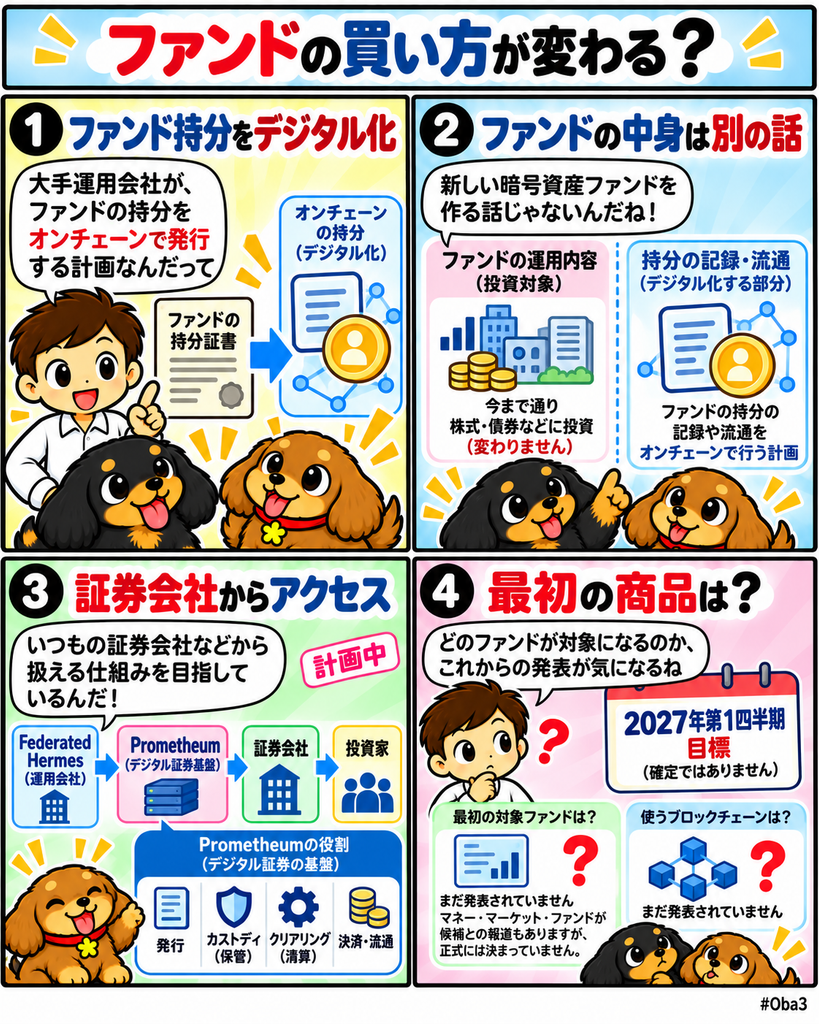
運用資産9116億ドルを抱えるフェデレーテッド・ハーミーズ(Federated Hermes)は、プロメシウム(Prometheum)と提携し、自社ファンドの持分をオンチェーンで発行する計画を公表した。両社は最初のトークン化ファンド商品を2027年第1四半期に市場へ投入することを目指している。
今回のポイントは、新しい暗号資産ファンドを作ることではない。フェデレーテッド・ハーミーズ自身が既存の運用商品についてトークン化されたシェアクラスを発行し、プロメシウムの米国証券規制下のブローカーディーラー、カストディ、清算・決済基盤を通じ、通常の証券会社や金融アドバイザーからアクセスできる形を目指している。ファンドの運用内容よりも、持分の発行、保管、配布をどのようにオンチェーン化するかが焦点になる。
何が起きたのか?
フェデレーテッド・ハーミーズとプロメシウムは2026年10月13日、トークン化証券商品を米国の既存証券流通網へ広げる戦略提携を発表した。共同発表によると、プロメシウム傘下のSEC登録・FINRA加盟ブローカーディーラーがデジタル証券インフラを提供する。
役割分担では、プロフィナンシャル(ProFinancial)が商品の発行・配布を支え、プロメシウム・キャピタル(Prometheum Capital)が顧客向けのカストディ、清算、決済を担う。さらにコレスポンデント・クリアリング基盤を通じ、他のブローカーディーラーもフェデレーテッド・ハーミーズのトークン化商品を顧客へ提供できる設計を目指す。
最初の商品は2027年第1四半期の投入を予定している。ただし、どの既存ファンドを最初にトークン化するのか、どのブロックチェーンを使うのかは現時点で公表されていない。
同社のデジタル資産担当者は、マネー・マーケット・ファンドが有力な出発点になり得ると説明しているが、正式な商品決定ではない。フェデレーテッド・ハーミーズは短期資金運用を大きな事業基盤として持つため、流動性商品との相性を検討している段階と見る必要がある。
今回の計画は同社にとって最初のトークン化関連事業ではない。これまでも第三者事業者がフェデレーテッド・ハーミーズの商品をデジタル形式へ変換する取り組みに参加してきた。今回異なるのは、同社自身がトークン化されたファンドのシェアクラスを発行する方針を示したことだ。
なぜ重要なのか?
ファンドのトークン化では、運用資産をブロックチェーンへ移すことだけが重要なのではない。投資家が保有するファンド持分を誰が発行し、誰が保管し、どの販売会社から購入できるかが普及を左右する。
これまでのトークン化ファンドは、暗号資産に特化したプラットフォームや専用ウォレットを通じて利用するケースも多かった。こうした仕組みでは、既存の証券会社や金融アドバイザーが顧客へ商品を届けるために、新しいシステムを別途構築する必要が生じる。
今回の提携は、この入口を既存金融側へ寄せようとしている。プロメシウムのコレスポンデント・クリアリングを利用できれば、ブローカーディーラーは顧客との既存関係を維持しながら、トークン化商品を商品ラインアップへ加えられる可能性がある。
そのため今回の競争軸は、最も多くのファンドをブロックチェーンへ載せることではない。既存の証券口座やアドバイザー経由で、オンチェーン持分へどれだけ自然にアクセスできるかになる。
市場構造への影響
ファンド市場では通常、運用会社、販売会社、トランスファーエージェント、カストディアン、清算・決済事業者などがそれぞれ役割を持つ。トークン化によって変わる可能性があるのは、ファンドの中身より、この持分管理と流通の部分だ。
フェデレーテッド・ハーミーズが自らトークン化シェアクラスを発行すれば、第三者が既存ファンドへの経済的な権利を別トークンとして表現するモデルより、運用会社とオンチェーン持分の関係は直接的になる。
ただし、現時点で具体的な台帳設計は公表されていない。ブロックチェーン上の記録がそのままファンドの正式な所有者記録になるのか、既存の記録管理システムと連携する形になるのかは確認できていない。そのため「ファンドの公式名義簿が全面的にブロックチェーンへ移る」と断定する段階ではない。
確認できるのは、持分をオンチェーン形式で発行し、規制されたブローカーディーラー基盤を通じてカストディ、清算、決済、配布までつなげようとしていることだ。名義管理の具体方式は最初の商品設計が公開された時点で重要な確認項目になる。
資金・規制・流動性との関係
今回の提携で特徴的なのは、トークン化商品を暗号資産専用チャネルではなく、SEC登録・FINRA加盟の証券インフラへ載せることだ。既存のブローカーディーラーがコレスポンデント方式で商品を扱えるなら、投資家は新しい暗号資産取引所へ資金を移さず、従来の証券関係からアクセスできる可能性がある。
この構造は資産運用会社にとって配布網の問題を変える。ブロックチェーン上で商品を発行できても、それを扱う証券会社やアドバイザーが少なければ投資家層は広がりにくい。既存の販売チャネルと接続することで、技術より配布の障壁を下げようとしている。
また、マネー・マーケット・ファンドが将来対象になれば、オンチェーン上で保有する短期運用資産を別の金融取引へ移動させたり、担保として利用したりする用途も考えられる。ただし、今回発表された最初の商品や担保利用機能はまだ決定していないため、現時点では将来の応用可能性にとどまる。
規制面では、今回のモデルが既存証券規制の外側へ商品を移すのではなく、登録済みのブローカーディーラー、カストディ、清算・決済機能を利用する点が重要になる。トークン化によって証券としての性質を消すのではなく、そのままデジタル形式で扱う方向だ。
初心者向け補足
ファンド持分とは、投資信託やマネー・マーケット・ファンドなどに投資した人が保有する権利の単位だ。通常は証券会社や運用会社のシステムで、誰が何口保有しているかが記録される。
オンチェーンファンド持分では、この持分をブロックチェーンと接続したデジタル証券として扱う。これにより、移転や決済、記録管理の一部をプログラム可能な仕組みへ変えられる可能性がある。
ただし、ファンドをトークン化したからといって中身が暗号資産になるわけではない。たとえば短期国債や企業の短期債務へ投資するマネー・マーケット・ファンドなら、運用対象は従来と同じまま、投資家が保有する持分の表現方法や流通経路だけを変えることができる。
今回のフェデレーテッド・ハーミーズの計画も、新しい暗号資産を発行する話ではなく、既存の資産運用商品をオンチェーン形式のシェアクラスとして提供しようとするものだ。
Web3Timesの視点
今回見るべきなのは、大手運用会社がブロックチェーンを使うという事実だけではない。ファンドを作る運用会社自身が、オンチェーン持分の発行主体へ一段近づいたことだ。
第一の観測点は最初の商品である。マネー・マーケット・ファンドが候補として示されているが、正式な対象はまだ発表されていない。どのファンドを選ぶかによって、単なるデジタル配布なのか、担保や常時決済まで見据えた商品なのかが見えやすくなる。
第二は所有記録の設計だ。トークン化されたシェアクラスを自社発行することは確認されているが、ブロックチェーンが正式な保有者記録をどこまで担うかは未公表だ。トランスファーエージェントの記録とオンチェーン台帳をどう同期させるかが、既存ファンドの本格的なトークン化を判断する重要なポイントになる。
第三は配布網である。プロメシウムの仕組みでは、他のブローカーディーラーもコレスポンデント・クリアリングを通じて商品を顧客へ提供できる。RWA市場が拡大するうえでは、暗号資産専用アプリの利用者を増やすより、既存の証券口座へ商品を運ぶ方が大きな変化になる可能性がある。
第四はカストディ、清算、決済までの一体化だ。トークンを発行しても、保管や決済が従来システムへ戻るだけなら効率化の範囲は限定される。プロメシウムがこれらをデジタル証券向けにまとめて提供することで、発行から投資家保有までどこまでオンチェーン処理を連続させられるかが焦点になる。
資産運用商品のトークン化で次に問われるのは、新しいRWAトークンを何本作ったかではない。既存ファンドの法的な持分を、運用会社、証券会社、アドバイザー、カストディアンの現在の関係を保ちながら新しい台帳と配布網へ移せるかだ。フェデレーテッド・ハーミーズとプロメシウムの計画は、トークン化が暗号市場向けの商品開発から、既存資産運用業界のファンド流通インフラを書き換える段階へ進む事例として見ることができる。