Last Updated on 2026年11月11日 by oba3
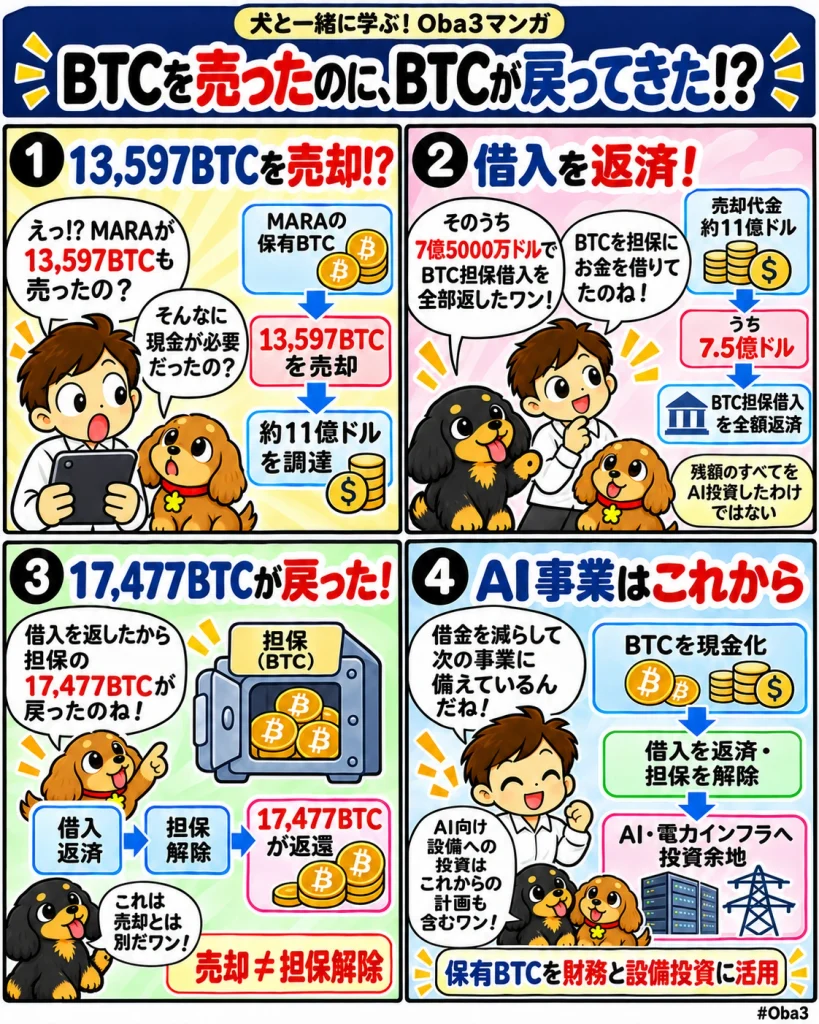
米ビットコイン採掘大手マラ・ホールディングス(MARA Holdings)は2026年11月9日、9月末以降の約6週間で13,597BTCを売却し、約11億ドルを調達したと明らかにした。平均売却価格は1BTCあたり約81,039ドルで、売却数量は9月30日時点の保有量34,012BTCの約40%に相当する。調達資金のうち7億5,000万ドルはビットコイン担保借入の全額返済に充てられ、担保に差し入れていた17,477BTCが返還された。
今回の売却は、採掘したビットコインを長期保有する従来の方針から、保有資産を借入返済や設備投資の資金源として活用する戦略への転換を示している。MARAは今後も市場環境に応じてBTCを現金化し、人工知能(AI)向けデータセンターや電力インフラの整備などに活用する方針だ。ただし、今回の約11億ドルがすべてAI事業に投じられたわけではなく、確認されている主な使途は既存借入の返済である。
何が起きたのか?
MARAは2026年第3四半期の株主向け書簡で、9月30日の四半期末後に13,597BTCを約11億ドルで売却したと報告した。CoinDeskは11月10日、売却が約6週間で行われたと報じている。
同社は2026年7〜9月期に2,247BTCを採掘しており、今回の売却数量は四半期全体の採掘量の約6倍に達する。また、2026年1〜9月には26,984BTCを約19億ドルで売却していたため、今回の売却を加えると年初からの累計売却数量は40,581BTCとなる。
MARAは2024年7月、採掘で獲得したビットコインを原則として保有する財務方針を打ち出していた。しかし、2025年には新たに採掘したBTCの売却を認め、2026年には過去から保有するBTCも売却対象に加えた。今回の大規模売却は、この方針変更が実際の資金調達に反映された事例となる。
売却代金のうち7億5,000万ドルは、2026年第3四半期に調達したビットコイン担保借入の返済に充てられた。この借入は、天然ガス発電事業ロングリッジ(Long Ridge)の買収に必要な資金を確保するために利用されたもので、6億ドルの新規資金と1億5,000万ドルの既存借入の借り換えで構成されていた。
返済によって17,477BTCの担保が解除され、同社の保有BTCのうち貸出または担保に使用されている割合は、9月末時点の約57%から5%未満に低下した。MARAは年初からの債務削減額が14億ドルに達し、総債務の37%に相当すると説明している。
なぜ重要なのか?
ビットコイン採掘企業にとって、採掘で得たBTCを保有し続けるか、売却して現金を確保するかは、収益構造と財務リスクに直結する判断である。
BTCを保有し続ければ価格上昇による資産価値の増加を期待できる一方、価格が下落した場合には保有資産の評価額も減少する。さらに、そのBTCを担保として資金を借り入れている場合、担保価値の低下に伴って追加担保の差し入れや借入返済を求められることがある。
今回のMARAは、保有BTCを売却することで借入を返済し、担保として拘束されていた17,477BTCを取り戻した。返還されたBTCは売却した13,597BTCとは別の資産であり、担保解除によって自由に利用できる保有資産が増えたことになる。
同社は約64,000ドルの価格水準でBTCを担保に借り入れ、その後、平均約81,039ドルでBTCを売却して返済した。この資金調達と売却の組み合わせについて、MARAは推定1億7,000万ドルの純便益を得たと説明している。ただし、この金額を今回のBTC売却そのものによる確定利益と同一視することはできない。
借入の解消によって担保の強制処分リスクを抑えながら、電力設備やデータセンター事業への投資余地を確保したことが、今回の財務戦略の特徴となる。
市場構造への影響
大手採掘企業によるBTC売却は、市場で流通するビットコインの供給に影響する。MARAが約6週間で売却した13,597BTCは、同社が2026年第3四半期に新たに採掘した2,247BTCを大きく上回り、保有資産からの売却が市場への供給源となっている。
従来、採掘企業の売却圧力は新たに採掘したBTCの処分と関連付けて考えられることが多かった。しかし、MARAのように過去の蓄積分を財務目的で売却する場合、その供給量は直近の採掘量だけでは説明できない。
もっとも、13,597BTCが売却されたという事実だけで、市場価格への影響を直接測ることは難しい。売却が取引所で行われたのか、相対取引を通じて処理されたのか、どの時点でどの程度の数量が市場へ供給されたのかによって影響は異なる。今回の開示では、個別の約定方法や売却日ごとの数量は明らかにされていない。
また、採掘企業の事業モデル自体にも変化が生じている。ビットコイン採掘では、大量の電力と計算設備を確保する能力が競争力を左右する。一方、AI向けデータセンターも大規模な電力供給と設備投資を必要とするため、採掘企業が保有する電力契約や用地を別の用途へ展開する動きが進んでいる。
MARAは採掘事業を直ちに終了するのではなく、既存の電力・インフラ事業を活用してAI向け設備やデータセンター事業を拡大する方針を示している。ただし、採掘設備をそのままAI計算へ転用できるわけではなく、GPU設備や冷却システム、ネットワークなどへの追加投資が必要となる。
資金・規制・流動性との関係
MARAの2026年第3四半期の売上高は1億6,420万ドルで、前年同期の2億5,240万ドルから約35%減少した。一方、四半期純利益は約6億3,200万ドルとなったが、これにはBTC価格の上昇に伴う約8億8,500万ドルの会計上の評価益が含まれている。
そのため、報告された利益を採掘事業の現金収益と同じものとして扱うことはできない。保有BTCの評価益は会計上の利益を押し上げる一方、設備投資や借入返済に利用する現金を直接生み出すわけではない。今回のBTC売却には、こうした評価額を実際の流動性へ転換する意味もある。
MARAが買収を進めるLong Ridgeの天然ガス発電施設は、485メガワットの電力販売が認可されている。周辺には1,600エーカーを超える土地があり、同社はAI向けデータセンターの開発に利用できると見込んでいる。ただし、買収は2026年11月9日時点で完了しておらず、通常の取引完了条件を満たす必要がある。
さらに、テキサス州マタゴルダ郡では最大2ギガワットの電力容量を想定した開発権を確保しているが、実際の開発には電力網への接続承認などが必要となる。MARAは年内に新たなデータセンター賃貸契約を2件締結する目標を掲げる一方、交渉が2027年へ持ち越される可能性も示している。
財務面では、2027年から一部の転換社債について保有者が早期償還を求められるようになるほか、取締役会は最大5億ドルの自社株買い枠を承認した。MARAは今後のBTC売却で得る資金を、AIインフラ投資だけでなく、こうした債務対応や株主還元にも活用する可能性があるとしている。
初心者向け補足
ビットコイン採掘企業は、専用の計算設備を使って取引の検証やブロック生成に参加し、報酬としてBTCを受け取る。得られたBTCをそのまま保有する企業もあれば、電気代や設備投資のために売却する企業もある。
BTC担保借入とは、保有するビットコインを貸し手に担保として差し入れ、現金などを借り入れる仕組みだ。BTCを売らずに資金を調達できる一方、価格が下落すると担保不足になるリスクがある。
今回MARAが行ったのは、13,597BTCを売却して約11億ドルの現金を確保し、そのうち7億5,000万ドルで借入を返済するという取引である。返済によって担保にしていた17,477BTCが返還されたため、売却数量と担保解除数量を足して市場で売られたBTCの数と考えるのは誤りだ。
また、AI事業への転換という表現は、保有していたBTCをすべてAI関連企業へ投資したという意味ではない。MARAは採掘で培った電力設備や施設運営の経験を基盤に、データセンター事業を拡大しようとしている段階にある。
Web3Timesの視点
今回のMARAの売却は、採掘企業が保有BTCを単なる長期投資資産としてではなく、事業買収や債務管理に利用する財務資源として扱い始めていることを示している。2024年の長期保有方針から、2025年の採掘分売却、2026年の蓄積分売却へと段階的に方針が変わっており、13,597BTCの売却はその延長線上にある。
特に、今回の資金使途では借入返済とAIインフラ投資を分けて評価する必要がある。7億5,000万ドルの返済によってBTC担保借入を解消したことは確認済みの財務改善である。一方、Long Ridge買収や新たなデータセンター契約は今後の事業拡張に関する計画であり、収益への貢献が確定したわけではない。
市場全体への影響を考える際にも、採掘企業がどれだけBTCを生産したかだけでなく、過去の保有分をどのような目的で売却するかが判断材料となる。MARAは2026年1〜9月と今回の売却を合わせて40,581BTCを現金化しており、新規採掘量とは別の経路で大きな売却需要を生み出している。
一方、担保解除によって保有BTCに対する借入の制約は小さくなった。今後のBTC売却は、担保不足への対応というより、AIインフラ整備や債務償還、自社株買いなどの資本配分によって左右される部分が大きくなる。MARAが残るBTCをどの程度保有し、どの段階で現金化するのかは、採掘企業の財務戦略とビットコイン市場の供給構造を読み解くうえで具体的な観測点となる。