Last Updated on 2026年11月13日 by oba3
実物資産のトークン化を手がける米セキュリタイズ(Securitize)は2026年11月9日、機関向けの資産担保金融を手がけるリバー・ワン(River One)の買収契約を締結したと発表した。買収後は、セキュリタイズの発行・管理基盤にリバー・ワンの融資機能を組み込み、ステーブルコイン市場から調達する資金を米ドル建ての貸付につなぐ計画だ。通常の取引成立条件を満たせば、2026年第4四半期に買収が完了する見通しだ。
何が起きたのか?
リバー・ワンは2025年11月にニューヨークで設立され、フレームワーク・ベンチャーズ(Framework Ventures)とメープル・ファイナンス(Maple Finance)の出資を受けた。同社が専門とするのは、中小企業向けの貸付債権や売掛債権などを担保に、貸付事業者へ新たな融資の原資を供給する「ウェアハウス融資」だ。買収発表によると、リバー・ワンの基盤では融資枠の設定、担保に応じた借入可能額の報告、担保債権の継続的な監視を一つのシステムで扱う。
セキュリタイズはすでに、ファンドや株式のトークン化と発行後の管理を手がけている。2026年第3四半期の決算資料によると、同社の基盤上にあったトークン化資産は四半期平均で50億ドルと、前年同期に比べ39%増えた。買収で加える融資機能については、統合サービスの開始日や初期の融資枠は公表されていない。
なぜ重要なのか?
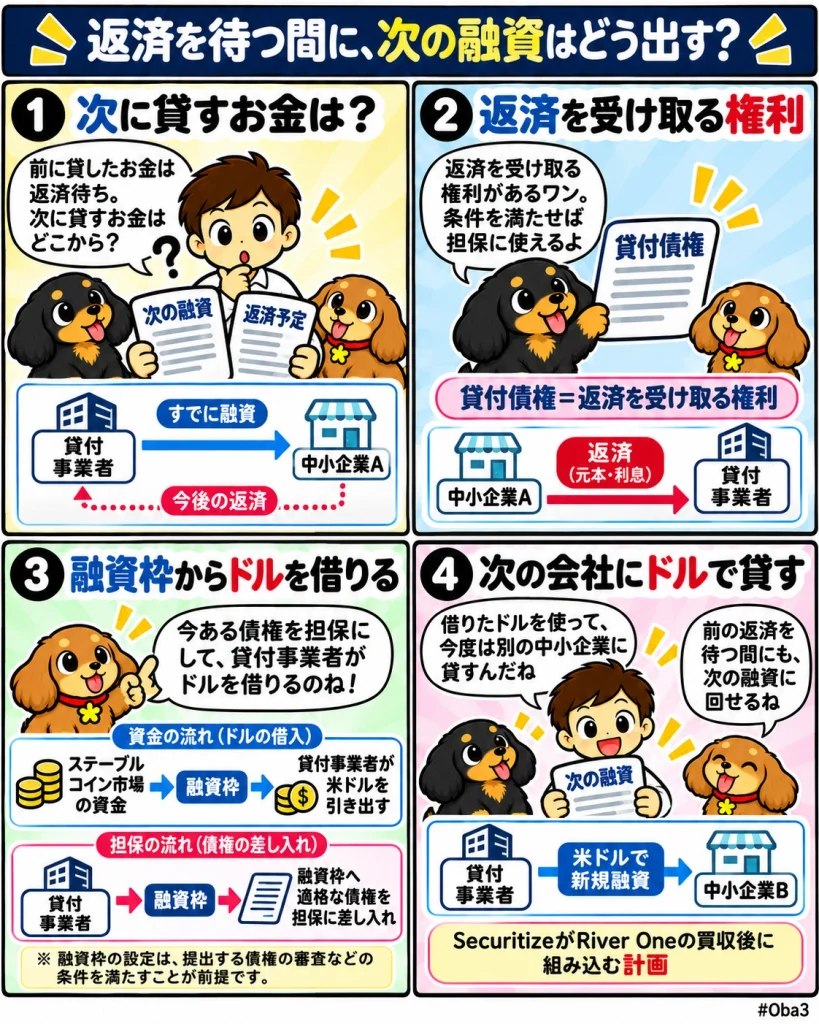
貸付事業者は、新しい融資を実行するたびに資金を先に出し、元本や利息はその後の返済で回収する。返済を待つ間も融資を続けるには原資が必要で、すでに保有する貸付債権などを担保に借入枠を確保できれば、その資金を次の貸付に回せる。リバー・ワンの機能を取り込む狙いは、セキュリタイズの基盤を使う機関顧客にも、こうした資金調達の選択肢を提供することにある。
市場構造への影響
買収後の構想では、貸付債権や売掛債権を保有する事業者が、発行・管理と融資を一つの基盤で扱えるようになる。例えば貸付事業者が保有する債権をトークン化し、融資の担保として使う場合も、借入可能額は、どの債権が担保要件を満たすか、返済や延滞の状況はどうかといった審査を踏まえて決まる。
セキュリタイズは買収発表で、リバー・ワンの事業モデルに、事業者が破綻した際の影響から担保資産を切り離すよう設計した特別目的会社や、融資実行後の継続的な担保監視が含まれると説明している。
資金・規制・流動性との関係
セキュリタイズの決算説明資料28ページが示すモデルでは、ステーブルコイン市場から調達した資金を融資枠の原資に充て、貸付事業者の資金管理に合わせて米ドルとステーブルコインを交換できるようにする。例えば、中小企業向けの貸付事業者は、すでに保有する貸付債権のうち担保要件を満たすものを差し入れ、その枠から米ドルを引き出す。中小企業が受け取るのは、その事業者が引き出した資金を使って実行する新たなドル建て融資だ。
リバー・ワンはステーブルコイン市場の資金提供者との関係構築を進めている。統合後にどれだけの資金を継続的に貸付へ回せるかは、資金提供者から確保できる額や期間、融資枠に組み入れられる債権の規模によって変わる。
初心者向け補足
貸付債権とは、貸し手が借り手から元本や利息を受け取る権利のことだ。この例では、中小企業は貸付事業者に返済し、貸付事業者は自らが利用した融資枠の資金を返す。融資枠の返済には、借入主体である貸付事業者の返済能力に加え、担保にした債権からどれだけ回収できるかが関わる。中小企業からの返済が滞れば、その債権を担保としてどこまで評価できるかにも影響する。
Web3Timesの視点
セキュリタイズが参入先として挙げた約6兆ドルは、世界の民間資産担保金融市場全体の規模だ。買収後の事業を測る手がかりは、初期案件でどの債権が担保に採用され、どれだけの融資枠が設定され、そのうちいくらが実際に引き出されたかにある。さらに、実行額のうちステーブルコイン由来の資金がどの程度を占めるかが分かれば、既存の発行・管理基盤が貸付事業者の資金調達にどう使われ始めたかを判断できる。