Last Updated on 2026年11月11日 by oba3
暗号資産取引基盤を運営するブルリッシュ(Bullish)が、株主名簿管理大手エクイニティ(Equiniti)の買収計画を通じ、株式発行企業が直接関与するトークン化証券市場の構築を進めている。2026年11月10日、同社社長に就任した元ニューヨーク証券取引所(NYSE)社長のステイシー・カニンガム(Stacey Cunningham)氏は、従来の株式トークン化では発行企業が議論から取り残されていると指摘した。
株式の価格に連動するデジタル商品を発行するだけでなく、株主名簿と実際の所有権を結び付けることが今回の戦略の中心となる。ブルリッシュは約42億ドル規模のEquiniti買収を計画しており、取引所、保管、株主名簿管理を組み合わせた証券インフラへの事業拡張を目指す。ただし、買収は規制当局の承認を条件としており、2026年11月時点では完了していない。
何が起きたのか?
カニンガム氏は2018年から2022年までNYSE社長を務め、2026年11月にBullishへ加わった。同氏はCoinDeskのインタビューで、株式トークン化が普及するには、株式を発行する企業自身が参加する仕組みが必要だとの考えを示した。
この発言の背景には、発行企業の同意を得ずに株式をトークン化する動きへの反発がある。CoinDeskの集計によると、OKXとNYSEの親会社インターコンチネンタル・エクスチェンジ(Intercontinental Exchange/ICE)が関与する株式トークン化市場の計画では、11月6日時点で当初対象となった62社のうち56社が異議を表明した。対象にはアップル、アマゾン、テスラなども含まれる。ただし、これらの異議は株式トークン化全般への反対を意味するものではなく、発行企業の関与や同意を伴わない商品設計への懸念を示している。
一方、Bullishが取得を計画するEquinitiは、約3,000の株式発行企業と2,000万人を超える株主を支える名簿管理事業を展開している。買収が成立すれば、Bullishは既存の発行企業との関係を基盤に、株式のトークン化から売買、保管までを接続する事業を進められる。
両社はすでに技術実証にも取り組んでいる。10月27日にNYSEで開催されたイベントでは、Equinitiが管理するBullishのトークン化済み留保株式6,100万株をSolana上で移転し、数秒で処理した。この留保株式はEquiniti買収の株式対価に備えて確保されたもので、最終的な発行株数は買収完了時に決定される。11月3日には、株式トークン化サービスの初期ネットワークパートナーとしてSolana、Ethereum、Aptosを選定したと公式発表している。ただし、移転実証が行われたのはSolanaであり、EthereumとAptosへの対応は今後の拡大計画に位置付けられている。
なぜ重要なのか?
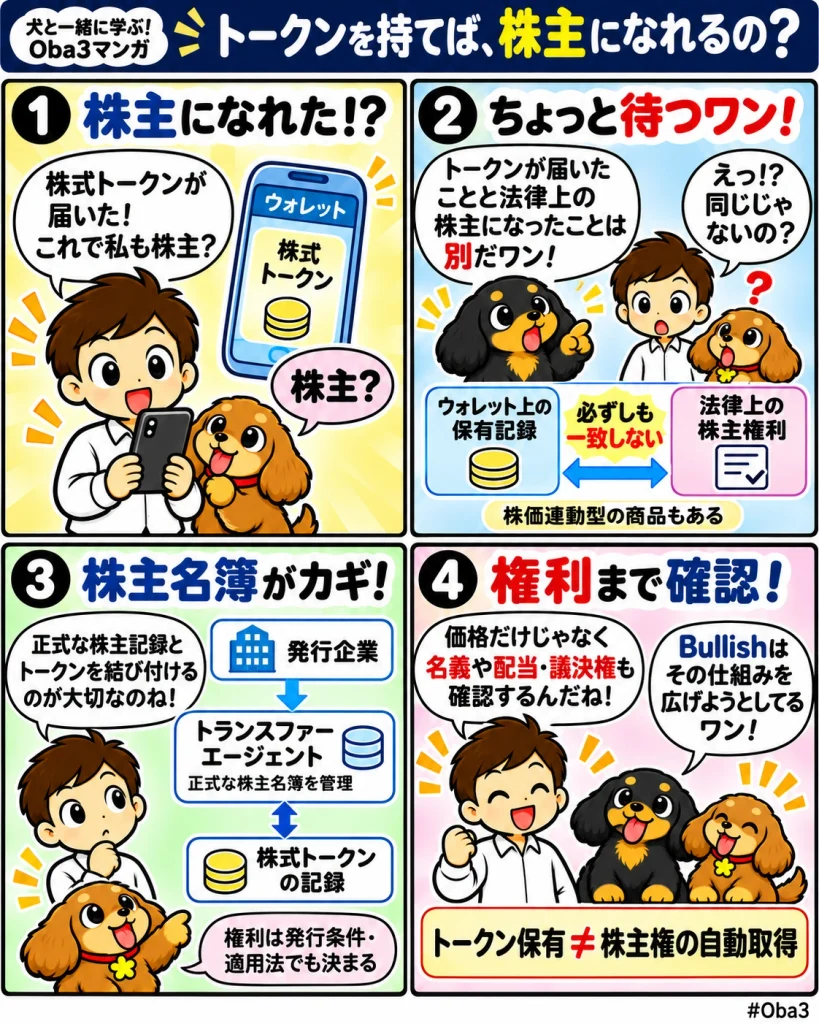
株式トークン化には、既存株式の価格変動に連動する商品を作る方法と、実際の株式の所有権をブロックチェーン上の記録に結び付ける方法がある。両者は似た形式で取引されても、保有者が得られる権利は必ずしも同じではない。
例えば、株価連動型の商品では、保有者が株価の上昇や下落による経済的利益を得られる一方、対象企業の株主として議決権や配当請求権を直接持つとは限らない。商品発行者に対する契約上の請求権を保有する場合もあり、発行者の信用リスクが生じる。
これに対して、Bullishが推進する発行企業主導モデルは、株主名簿上の記録とトークンの保有を対応させ、従来の株式と同等の法的地位を持つ仕組みを目指している。Bullishは2026年8月、自社のトークン化株式について、合成的な価格連動商品ではなく、株主名簿に記録される直接的な株式所有モデルとして説明している。
ただし、発行企業が関与しているだけですべてのトークンに株主権利が自動的に付与されるわけではない。実際の権利は発行条件、名義管理の方法、適用される証券法などによって決まる。
市場構造への影響
従来の証券市場では、取引所が売買を成立させ、清算・決済機関や証券保管機関が取引後の処理を担い、株主名簿管理機関が株式の登録名義やその変更を管理する。複数の事業者がそれぞれ異なる役割を持つ構造だ。
ブロックチェーンを使えば、トークンの移転履歴を共通のネットワーク上に記録できる。しかし、ウォレット間でトークンが移動したことと、法律上の株主が変更されたことは同義ではない。株主名簿への反映方法が定められていなければ、オンチェーンの保有者と法的な株主が一致しない状況も起こり得る。
Equinitiのようなトランスファーエージェント(株主名簿管理機関)は、公式な株主記録を管理し、名義変更を処理する事業者である。Bullishがこの機能を取り込もうとしている背景には、ブロックチェーン上の取引を既存の証券制度と接続する必要性がある。
また、発行企業が株主の保有状況を把握しやすくなれば、株主への通知や権利行使の手続きを効率化できる余地も生まれる。ただし、実際の株主情報の取得には仲介保有構造やプライバシー上の制約があり、オンチェーン化だけで株主の身元がすべて明らかになるわけではない。
資金・規制・流動性との関係
BullishによるEquiniti買収は、規制当局の承認などを条件に2027年1月の完了が見込まれている。買収規模は約42億ドルで、対価にはBullish株式約23億5,000万ドル相当と、約18億5,000万ドルの引き受け債務が含まれる。買収完了前の両社は独立した事業者であり、計画中の統合サービスをすでに全面提供しているわけではない。
カニンガム氏は、米国で包括的な暗号資産市場構造法案であるCLARITY法の成立を待たなくても、既存制度の範囲内で進められる事業があるとの見方を示した。一方、証券の発行、売買、保管、名義管理にはそれぞれ異なる規制が適用されるため、ブロックチェーンの採用によって従来の法的義務がなくなるわけではない。
流動性についても同様だ。24時間取引や迅速な決済が技術的に可能になっても、取引相手が十分に存在しなければ売買は成立しにくい。複数のネットワークで同じ企業の株式を扱う場合には、株式総数とトークン発行残高の整合性、ネットワーク間の移転方法、取引停止時の処理も課題となる。
初心者向け補足
株式トークン化とは、企業の株式に関する権利や経済的価値を、ブロックチェーン上のデジタルトークンで表現する仕組みを指す。ただし、「トークン化株式」という名前の商品が、必ずしも通常の株式と同じ権利を持つとは限らない。
通常の株式を購入した場合、保有形態や適用法に応じて配当、議決権などの株主権利が認められる。一方、株価だけに連動する商品では、実際の株式を所有せず、商品発行者との契約に基づいて損益を受け取る設計も存在する。
その違いを判断するには、誰がトークンを発行しているのか、実際の株式は誰の名義で登録されているのか、配当や議決権をどのように扱うのかを確認する必要がある。トークンをウォレットに保有しているという事実だけでは、法律上の株主であることを証明できない場合がある。
Web3Timesの視点
今回のBullishの戦略は、株式トークン化の競争が、取引時間や対応ネットワークの拡大だけでなく、発行企業を市場の仕組みにどう参加させるかという段階に進んでいることを示している。
Equiniti買収によってBullishが取り込もうとしているのは、約3,000社の発行企業との関係に加え、従来の証券市場で株主名簿管理を担ってきた実務基盤である。技術的なトークン移転と企業側の株主管理を接続できることが、発行企業主導モデルの特徴となる。
もっとも、10月の6,100万株の移転実証はBullish自身の株式を対象としたものであり、外部の上場企業が同じ仕組みを採用することまで証明したわけではない。約3,000社との既存の関係を実際のトークン化案件につなげるには、発行企業が参加する利点を株主管理の効率化や権利行使の改善として具体的に示す必要がある。
市場普及を測るうえでは、対応チェーン数や取引量だけでなく、外部の発行企業による正式な採用と、配当・議決権などの株主サービスが実際に提供されるかが判断材料となる。Bullish自身の株式で示した技術的な成果を、他社の証券へどこまで広げられるか。今回の買収計画は、その実行力が問われる段階に入っている。